
Rivalité fraternelle
Les tensions commerciales entre le Canada et les États-Unis ont refait surface au cours de l’été, les deux pays ayant finalement échoué à conclure un accord commercial plus vaste. Bien que les deux parties aient passé des semaines à la table de négociation, les discussions ont achoppé sur des questions allant de l’automobile et des produits laitiers à l’alcool et à l’accès aux marchés. Ce qui a commencé comme un débat sur les droits de douane s’est transformé en un différend plus large sur des politiques que le Canada considère comme essentielles à sa souveraineté économique, à ses intérêts culturels et à ses priorités nationales. Selon Ottawa, les exigences de Washington l’obligeraient à consentir d’importantes concessions en échange d’un allègement tarifaire limité, tandis que les États-Unis ont soutenu que les politiques canadiennes en vigueur désavantageaient injustement les producteurs américains. L’impasse a débouché en août sur l’imposition par les États-Unis de nouveaux droits de douane de 50 % sur différents produits canadiens, ce qui a incité le Canada à répliquer par des contre-mesures tarifaires équivalentes sur environ 27,6 milliards de dollars canadiens d’importations américaines1. À la fin du trimestre, les relations demeuraient tendues, sans perspective claire de résolution à court terme.
Plus qu’un sport
Certains événements nous rappellent néanmoins les liens étroits qui continuent d’unir les deux pays. Les Bills de Buffalo ont ouvert leur saison en invitant le groupe canadien Barenaked Ladies à chanter le « Ô Canada » avant le coup d’envoi, un hommage approprié à des partisans qui se trouvent non seulement dans l’ouest de l’État de New York, mais aussi partout au Canada. Les Bills comptent depuis longtemps de fidèles partisans canadiens qui, de génération en génération, traversent la frontière pour se rendre à Orchard Park les dimanches d’automne. Ce moment a soulevé un formidable enthousiasme collectif et a rappelé que les deux pays demeurent profondément liés, même lorsque la politique met leur partenariat à l’épreuve. Go Bills!
Ne réveillez pas l’ours
Au-delà des gestes de bonne volonté, le marché obligataire continue de se concentrer sur les conséquences des perturbations financières et géopolitiques. Le marché obligataire baissier a continué de s’intensifier. Pendant le troisième trimestre, les taux d’intérêt au Canada et aux États-Unis ont augmenté de 50 à 85 points de base (pb) sur l’ensemble des courbes de rendement des obligations d’État, atteignant des niveaux jamais vus depuis le tournant du siècle. La hausse des taux d’emprunt a des conséquences négatives pour les consommateurs, les acheteurs de maisons, les finances publiques et les sociétés endettées. Plusieurs craignent que nous soyons en plein changement structurel et, malgré le répit récent, que d’autres difficultés soient encore à venir.
Au cours des 150 dernières années, la durée des marchés obligataires haussiers et baissiers structurels tend à se mesurer en décennies, et non en années. C’est ce qu’illustre le graphique ci-dessous, qui présente les taux d’intérêt américains à long terme. Pendant le marché obligataire haussier de 1981 à 2020, les taux américains sont passés de 15 % à 1 %, ce qui a été très favorable aux portefeuilles des investisseurs en titres à revenu fixe.
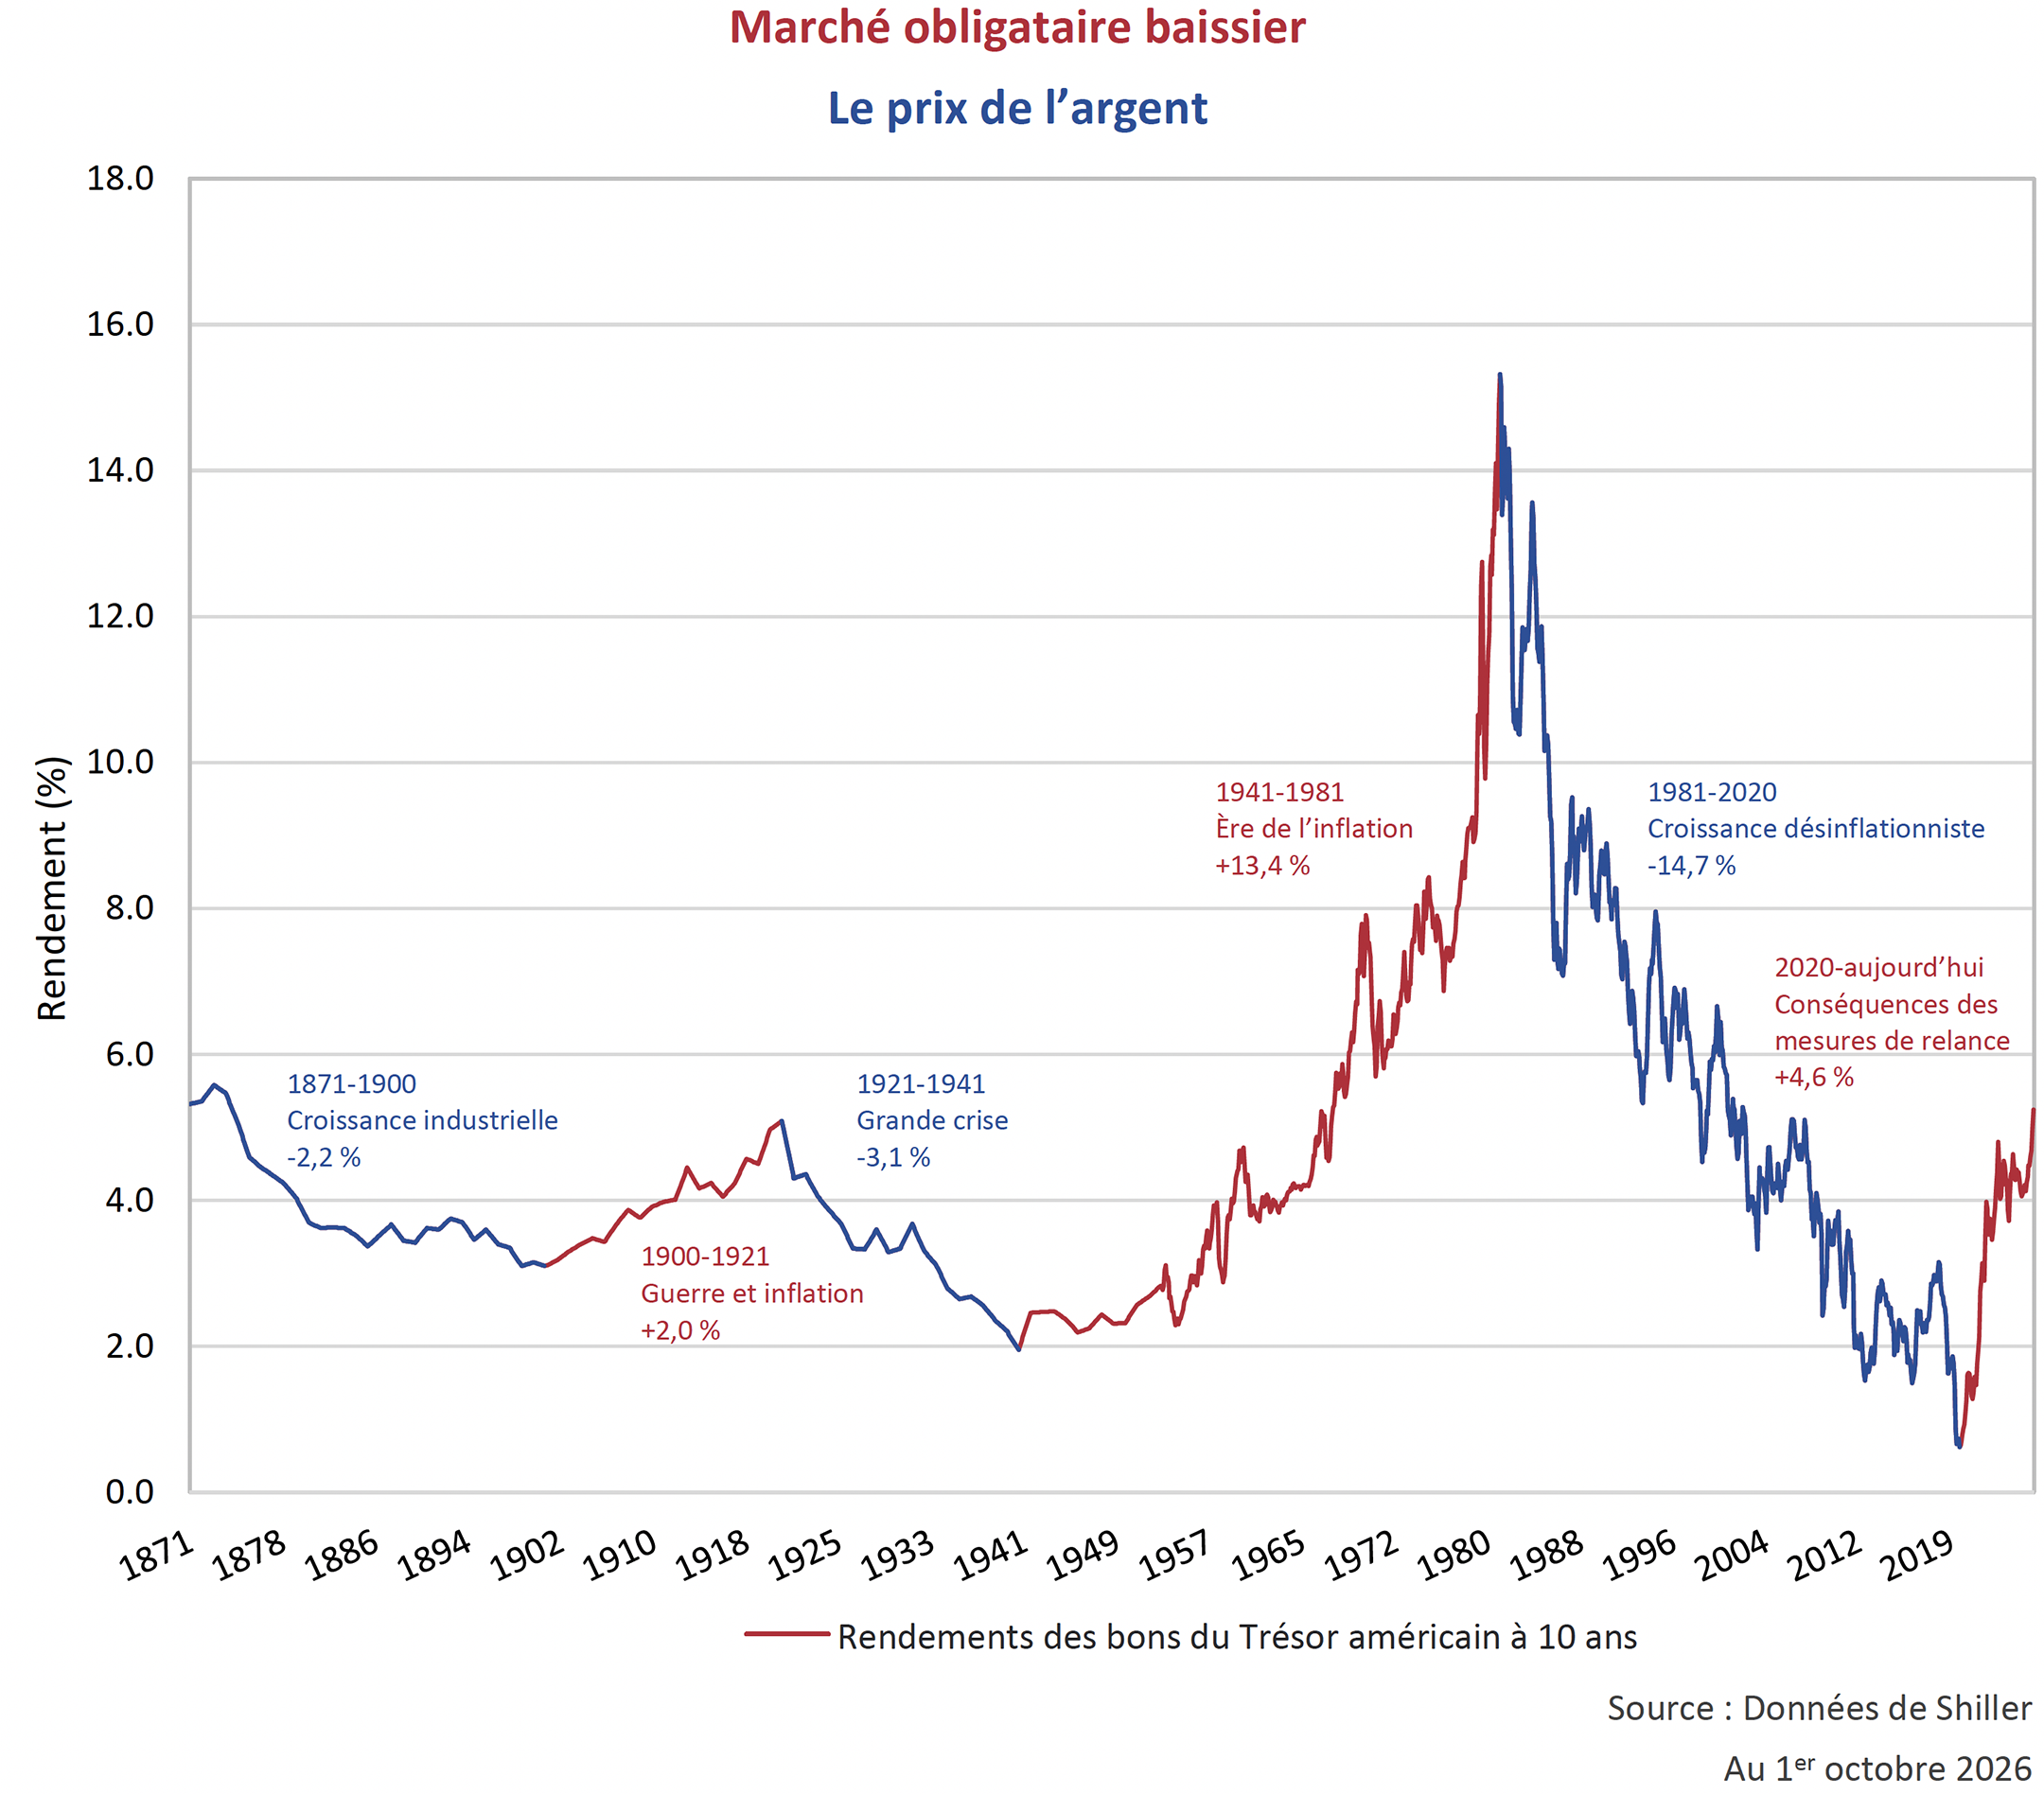
Depuis 2020, les taux ont quitté le plancher de la politique de taux d’intérêt nul et ont régulièrement grimpé. Le revirement en cours a ramené les taux au-dessus de 5 %. Il faudrait être devin pour savoir si la hausse des taux se poursuivra au cours de la prochaine décennie, mais il est facile de soutenir que le marché obligataire est baissier.
Gérer les attentes
Ce qui pourrait surprendre les lecteurs, c’est qu’il n’y a pas eu de hausse mesurable des attentes en matière d’inflation à plus long terme. Nous vivons actuellement un choc énergétique déclenché par deux guerres destructrices, et les gouvernements dépensent avec moins de garde-fous et sans aucune mesure d’austérité en vue. Aux États-Unis, l’inflation globale excède 2 % depuis 66 mois. Malgré cela, les attentes en matière d’inflation sont demeurées stables au cours des cinq dernières années.
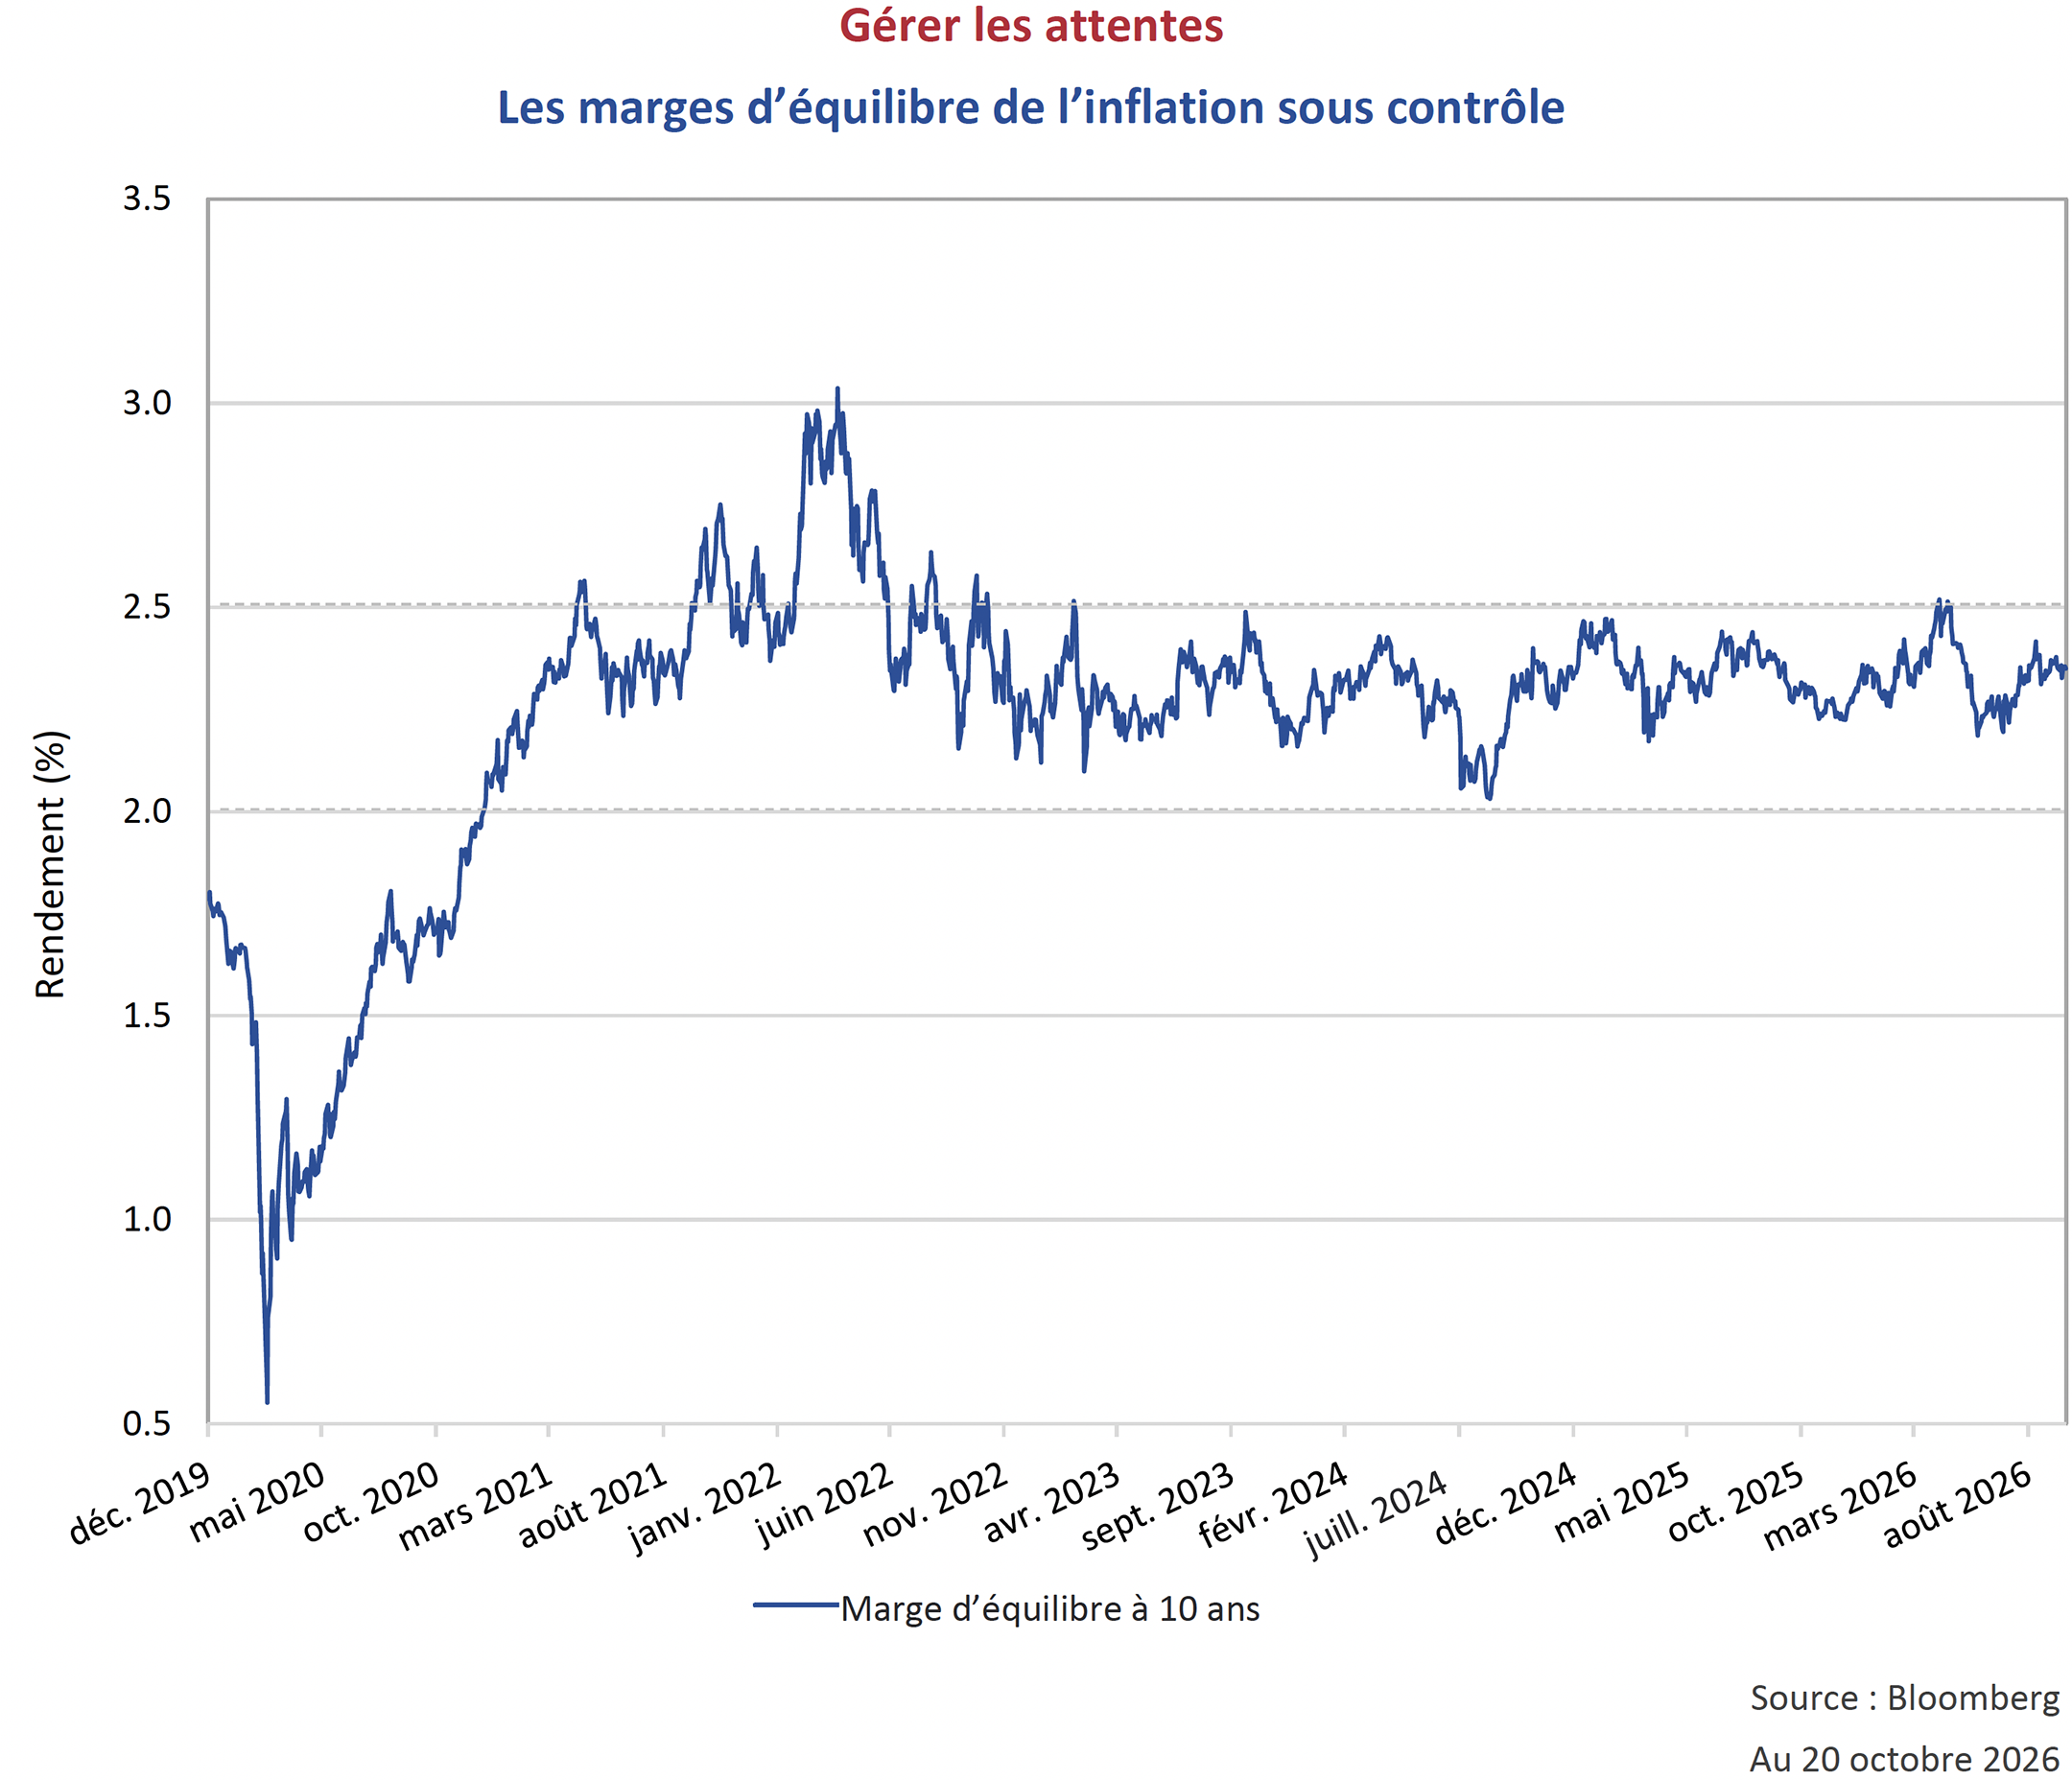
Les attentes en matière d’inflation à long terme, représentées par la marge d’équilibre à 10 ans ci-dessus, ont fluctué entre 2,0 % et 2,5 %. Comme les attentes en matière d’inflation sont demeurées pratiquement inchangées, les rendements réels ont progressé parallèlement aux rendements nominaux. Après une décennie de taux près du plancher, les investisseurs obligataires exigent, à juste titre, une rémunération pour se départir d’un capital rare.
Effet d’éviction??
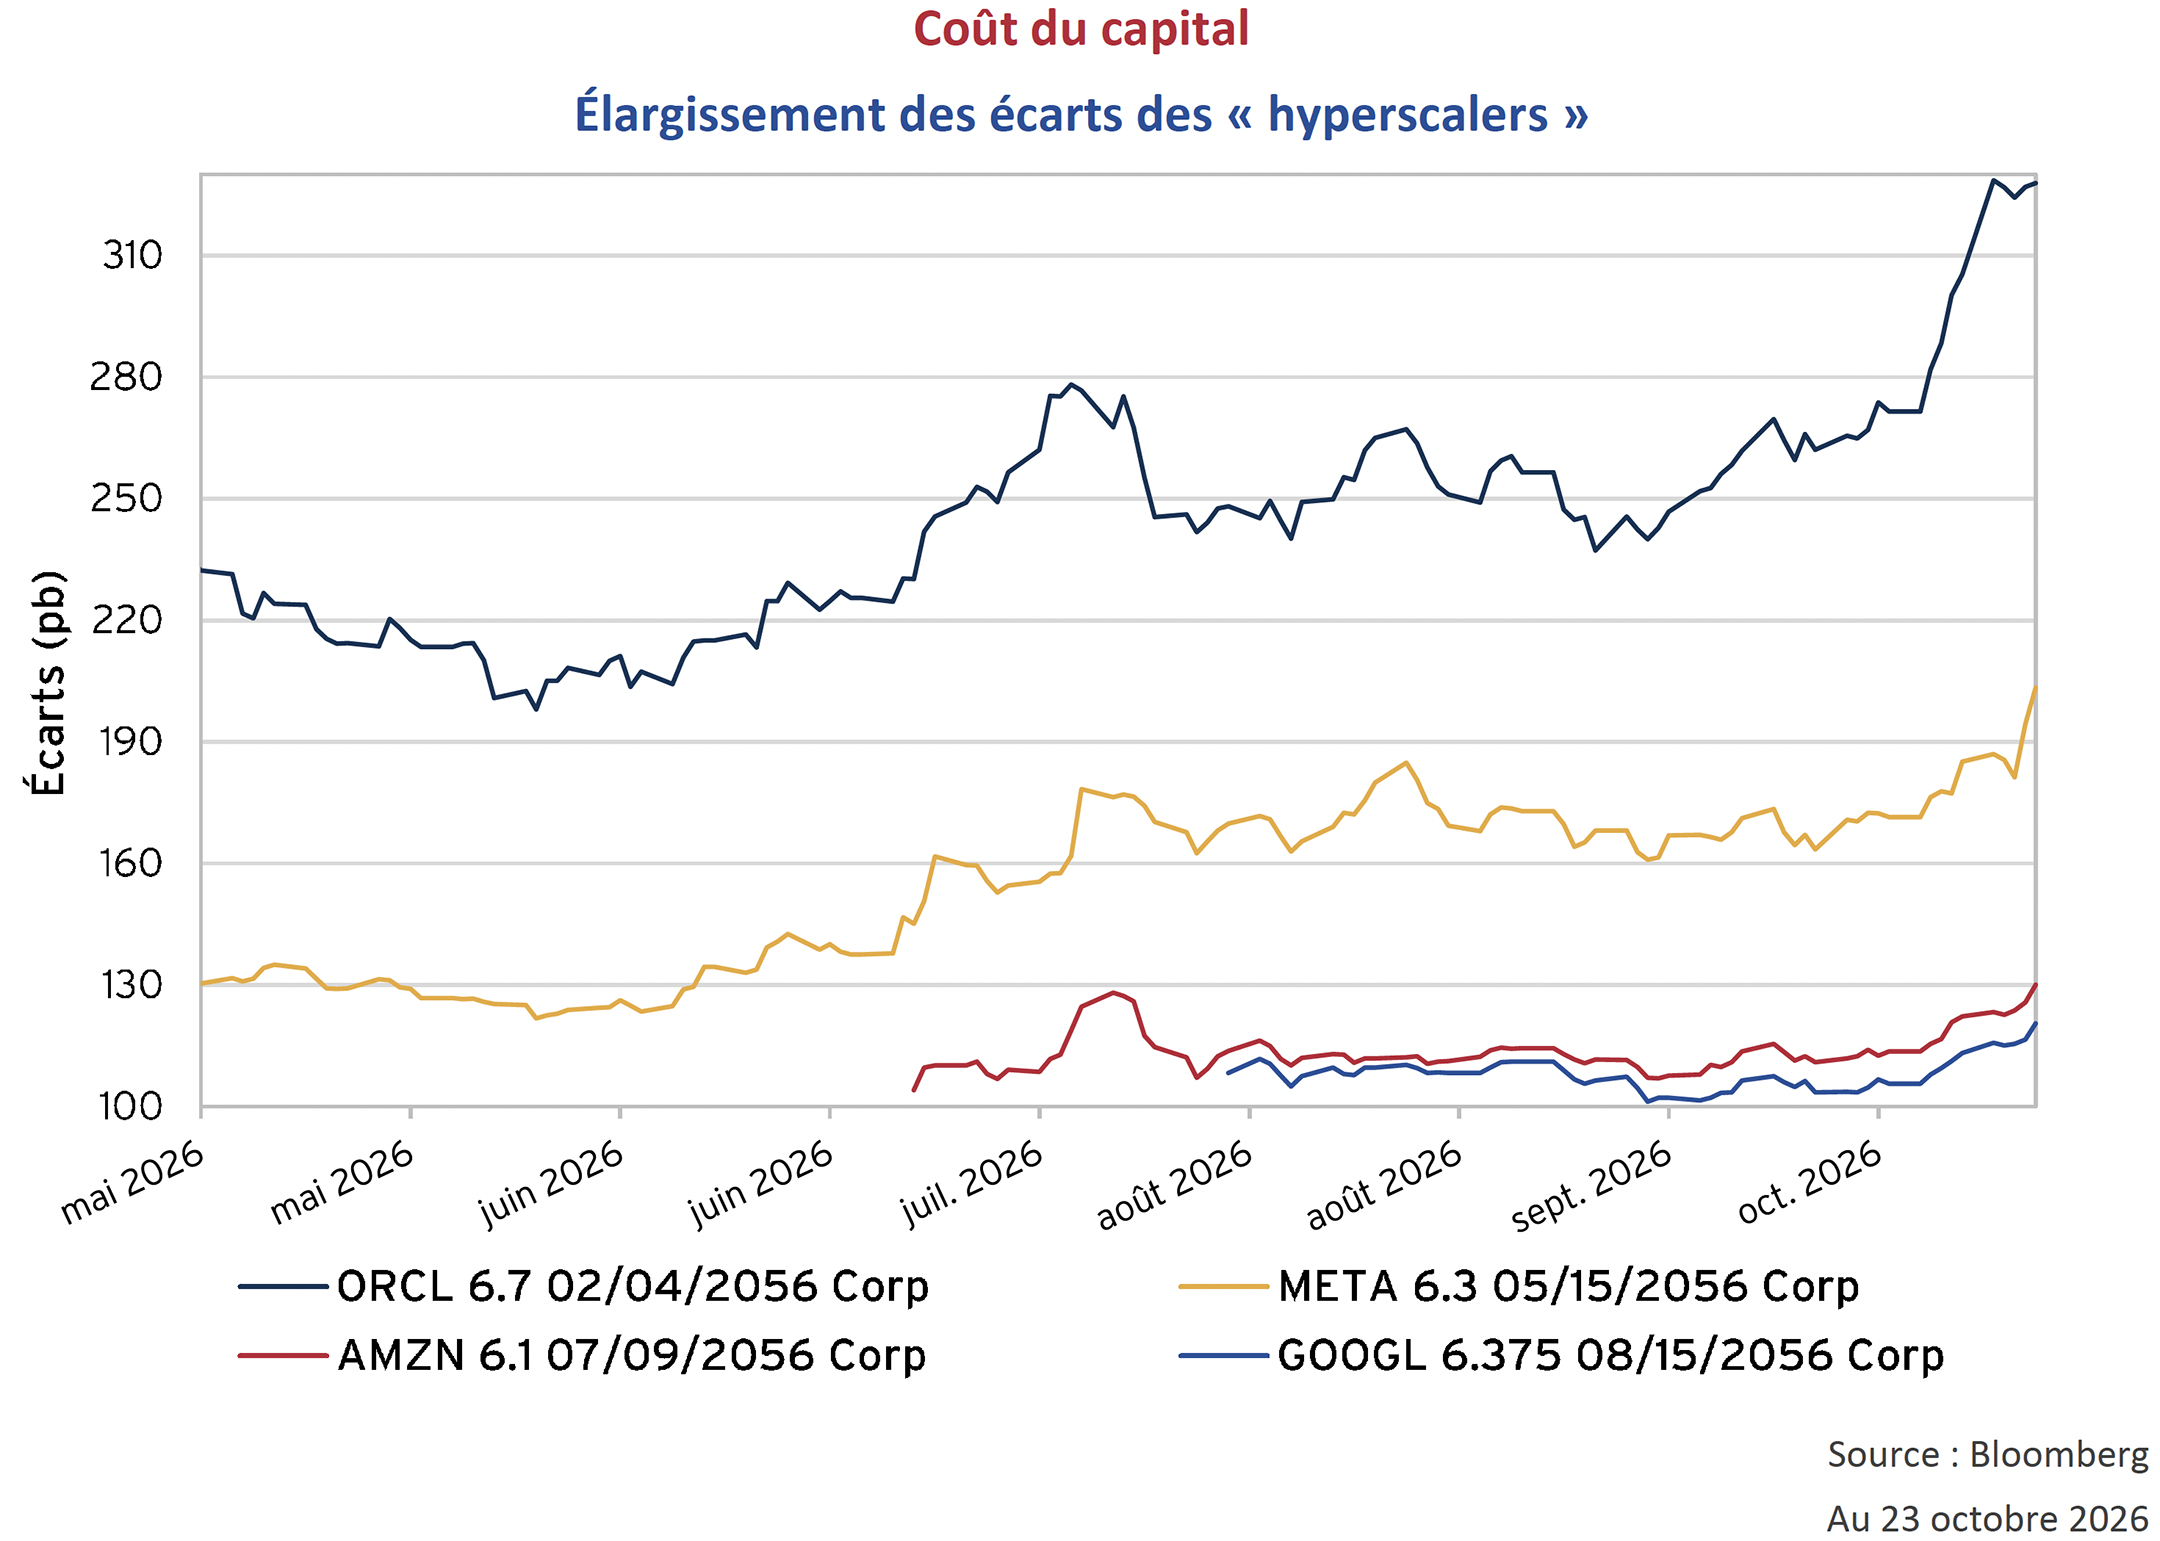
Il est devenu de plus en plus difficile de mettre en doute l’affirmation selon laquelle les sociétés à très grande échelle évincent les autres émetteurs de titres à revenu fixe du marché du crédit. Quatre sociétés, soit Alphabet, Amazon.com, Meta Platforms et Oracle, ont émis pour plus de 300 milliards de dollars américains d’obligations de sociétés au cours des 18 derniers mois, doublant ainsi leur pondération au sein de l’indice des titres de qualité supérieure. Alphabet et Amazon.com ont diversifié leur financement au-delà du dollar américain, en effectuant d’importantes opérations en dollars canadiens, en yens japonais, en livres sterling, en euros, en francs suisses et en dollars australiens. Si l’on ajoute des sociétés telles que Nvidia et SpaceX ainsi que le financement direct de projets de centres de données, le volume des émissions augmente encore. L’explosion des dépenses en capital exige toujours plus de crédit pour soutenir ses ambitions, et il ne fait aucun doute que les émissions seront plus nombreuses dans les années à venir. Les emprunteurs feront face à des coûts plus élevés, puisque les taux de référence et les écarts de crédit des « hyperscalers » vont tous deux croissant.
Il ne faut pas oublier qu’un autre émetteur sur le marché met à l’épreuve les limites de la capacité des détenteurs d’obligations. En août, la dette totale des États-Unis a dépassé les 40 billions de dollars américains. De ce montant, une tranche de 32 billions de dollars américains est détenue par des investisseurs externes. Cette « dette détenue par le public » a augmenté d’environ 2 billions de dollars américains par an au cours des cinq dernières années, et le Congressional Budget Office prévoit que ce rythme se maintiendra au cours des cinq prochaines années2. Des propositions telles que le soi-disant « dividende Trump » — un versement de 5 000 dollars américains aux ménages américains — peuvent être populaires sur le plan politique, mais elles ne sont pas de nature à rassurer les détenteurs d’obligations qui financent déjà des déficits records3.
Au bout du compte
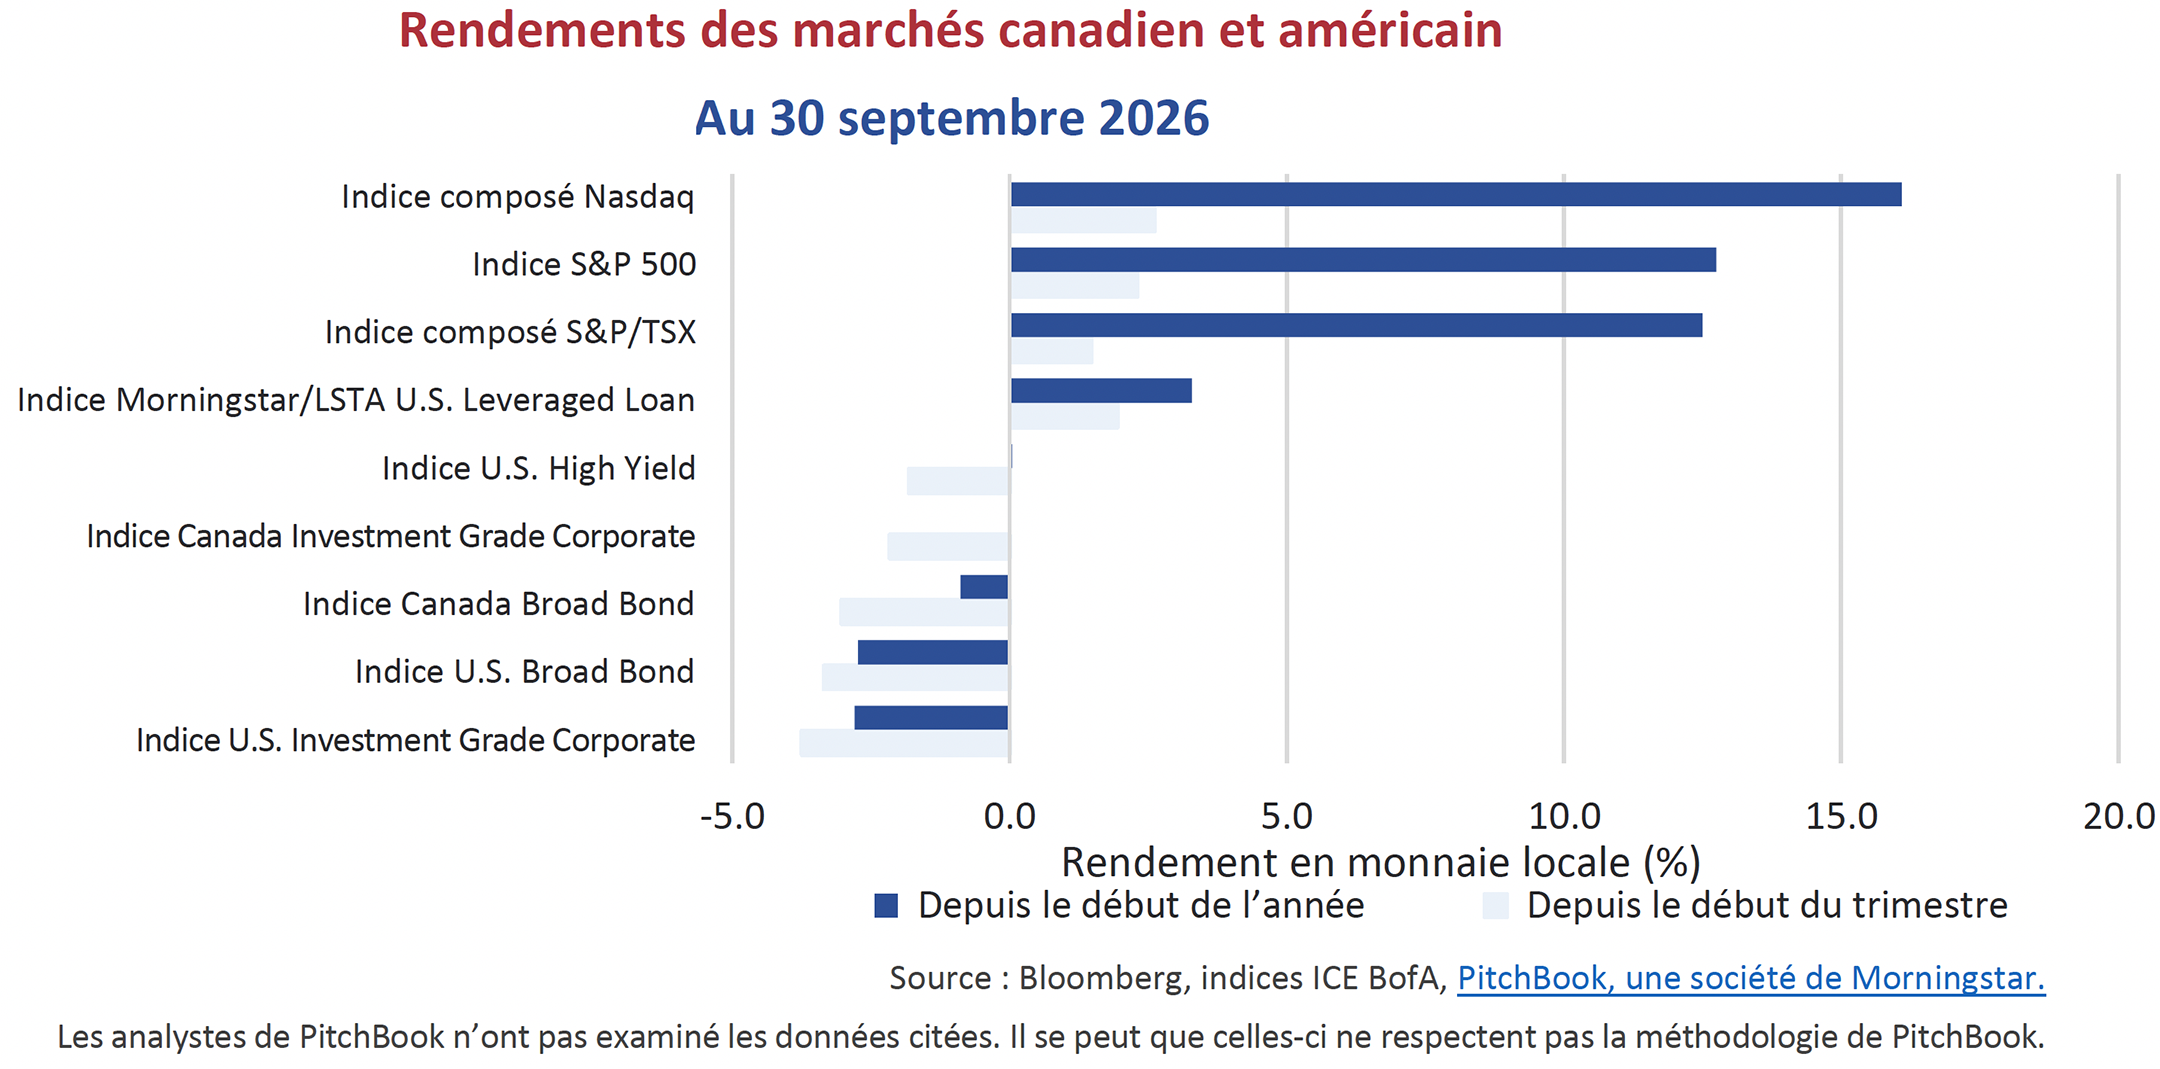
Le troisième trimestre a été difficile pour les marchés des titres à revenu fixe en raison de l’incidence de la hausse des taux sur les cours des obligations d’État et de sociétés au Canada et aux États-Unis. Les indices canadiens du marché obligataire dans son ensemble et du marché des titres de qualité supérieure ont mieux fait que leurs équivalents américains, grâce à un déplacement moins marqué de la courbe de rendement vers le haut et à un léger resserrement des écarts de taux, alors que les écarts se sont élargis aux États-Unis. Les obligations américaines à rendement élevé ont mieux fait que les autres principaux indices de titres à revenu fixe, malgré un élargissement de 33 pb de leurs écarts, car leur durée plus courte a permis d’atténuer l’incidence de la hausse des taux. Les prêts à effet de levier ont été la seule des principales catégories d’actifs à revenu fixe à afficher un rendement positif, en raison de leur structure à taux variable. Les marchés boursiers ont par contre continué de progresser au troisième trimestre, menés par l’indice Nasdaq Composite, qui a gagné 2,6 %. L’indice S&P 500 et l’indice composé S&P/TSX ont également affiché des rendements positifs, soit 2,3 % et 1,5 %, respectivement.
Au tour des sociétés
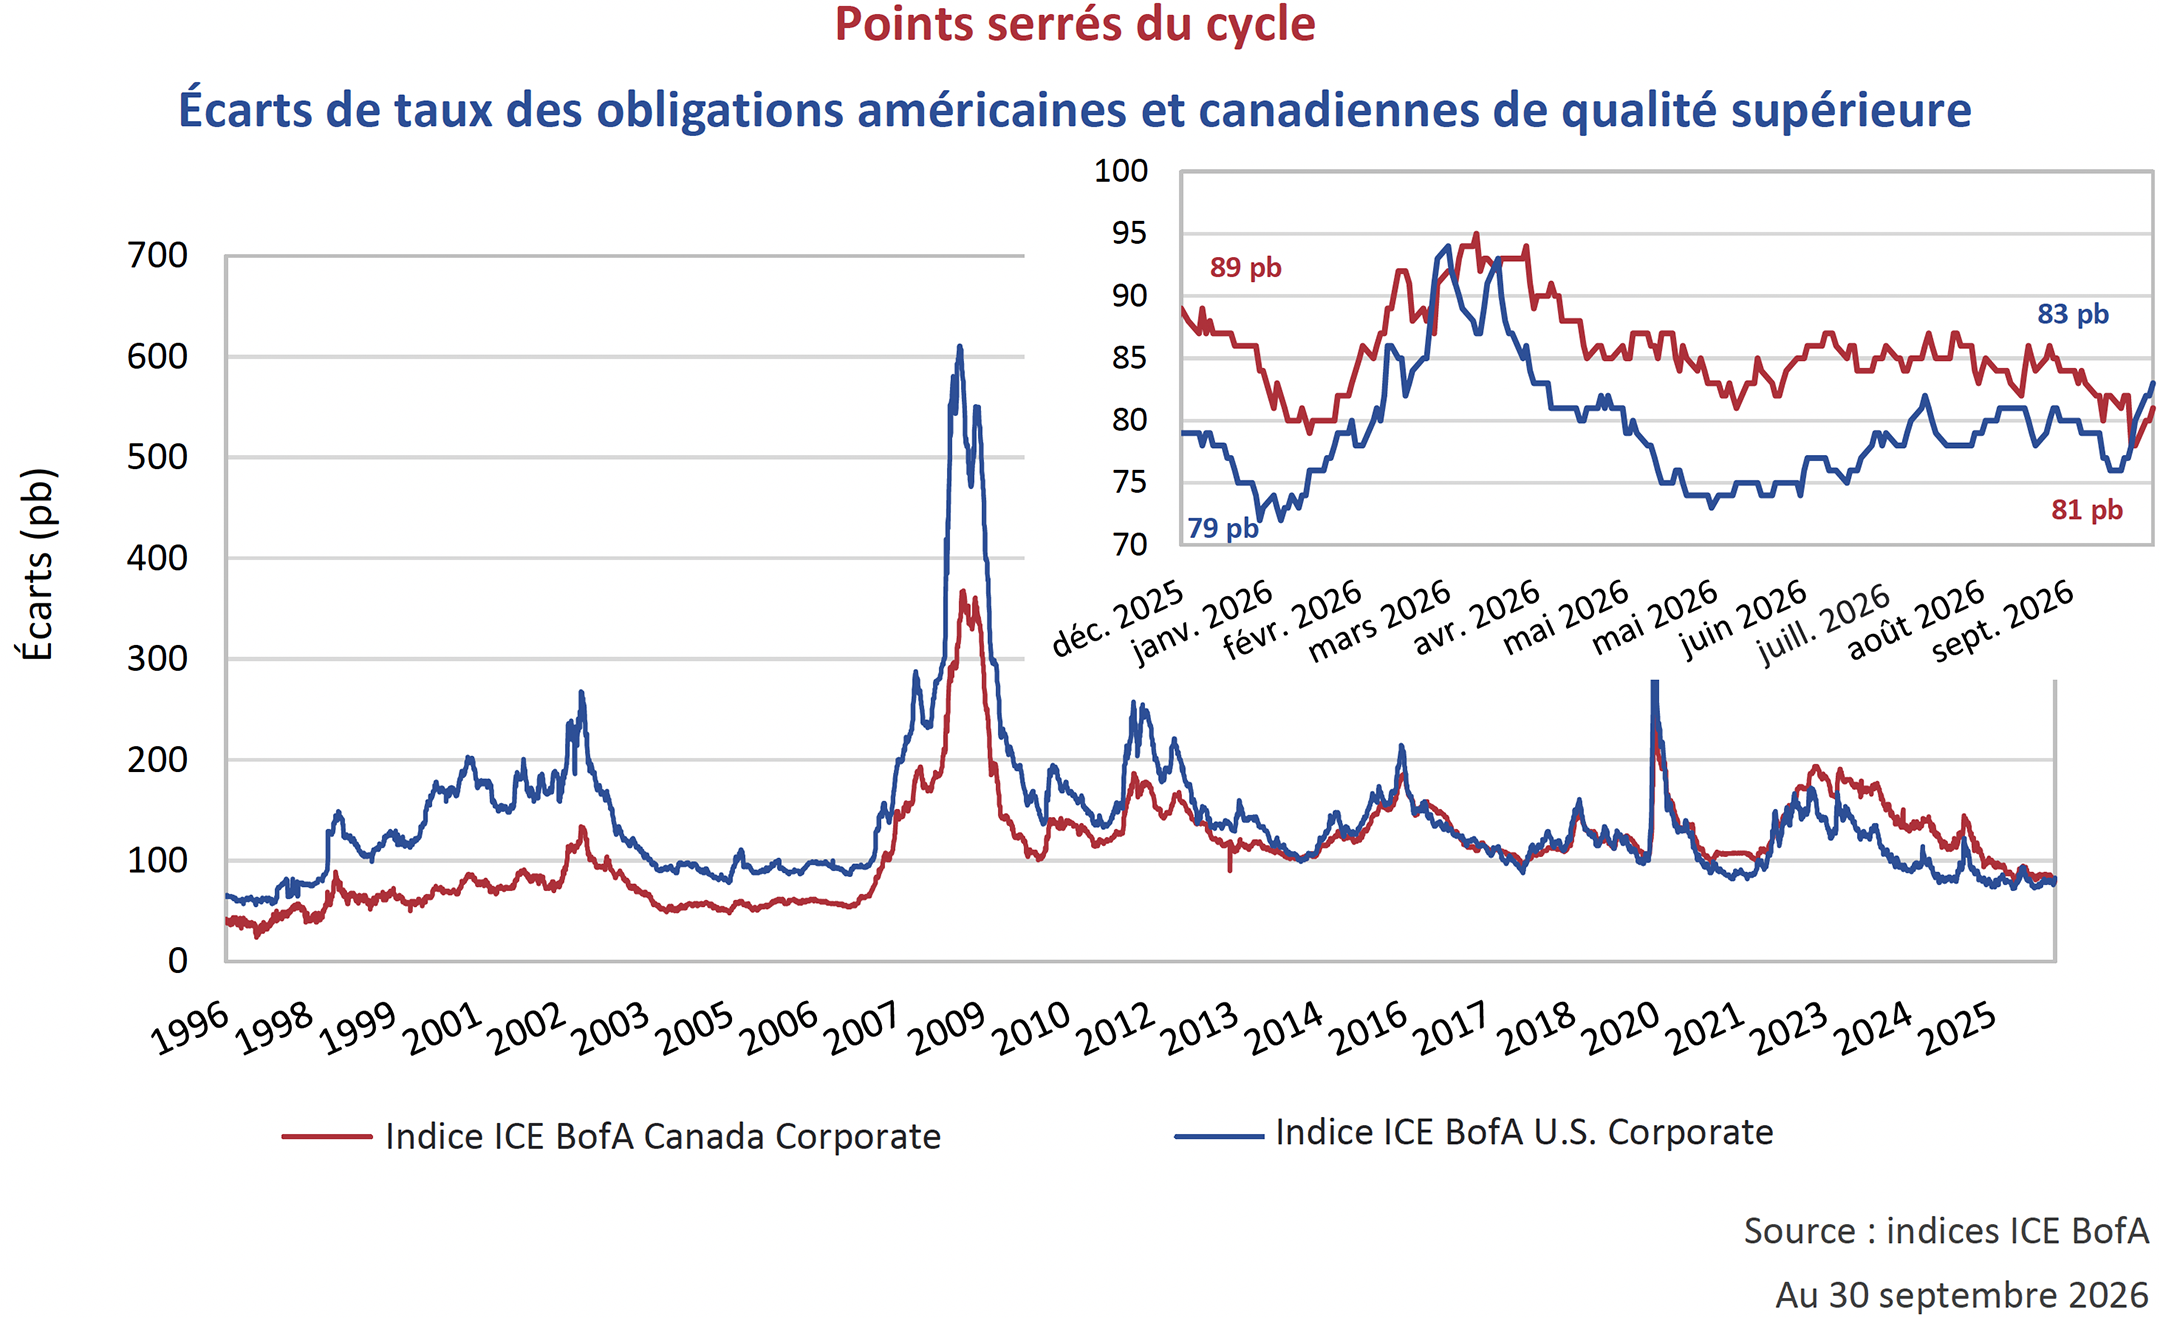
Les titres de créance de qualité supérieure sont demeurés résilients au troisième trimestre, bien que leur rendement ait divergé entre les États-Unis et le Canada. Alors que les écarts canadiens se sont resserrés, passant de 87 pb à 81 pb, le marché américain, beaucoup plus vaste, a subi une légère pression, ses écarts s’étant élargis de 77 pb à 83 pb. Malgré ces mouvements inverses, les valorisations demeurent élevées sur les deux marchés, laissant aux investisseurs une protection limitée contre l’élargissement des écarts en cas de détérioration des données fondamentales ou d’une réévaluation globale du risque. Dans ce contexte, la solidité des bilans des sociétés et un positionnement défensif prennent de l’importance, car une réévaluation du risque de crédit peut réduire considérablement les rendements.
Le chemin parcouru
Depuis un certain temps, nous soulignons à quel point les écarts de taux actuels nous semblent coûteux. Afin d’illustrer nos réflexions, examinons les dix dernières années. Le graphique ci-dessous représente chaque obligation de l’indice FTSE Canada All Corporate Bond, avec la durée sur l’axe des x et l’écart de taux sur l’axe des y. Les points rouges représentent les 924 obligations constituant l’indice à la fin du trimestre, soit le 30 septembre 2016, et les points bleus représentent les 1 401 obligations constituant l’indice au 30 septembre 2026.
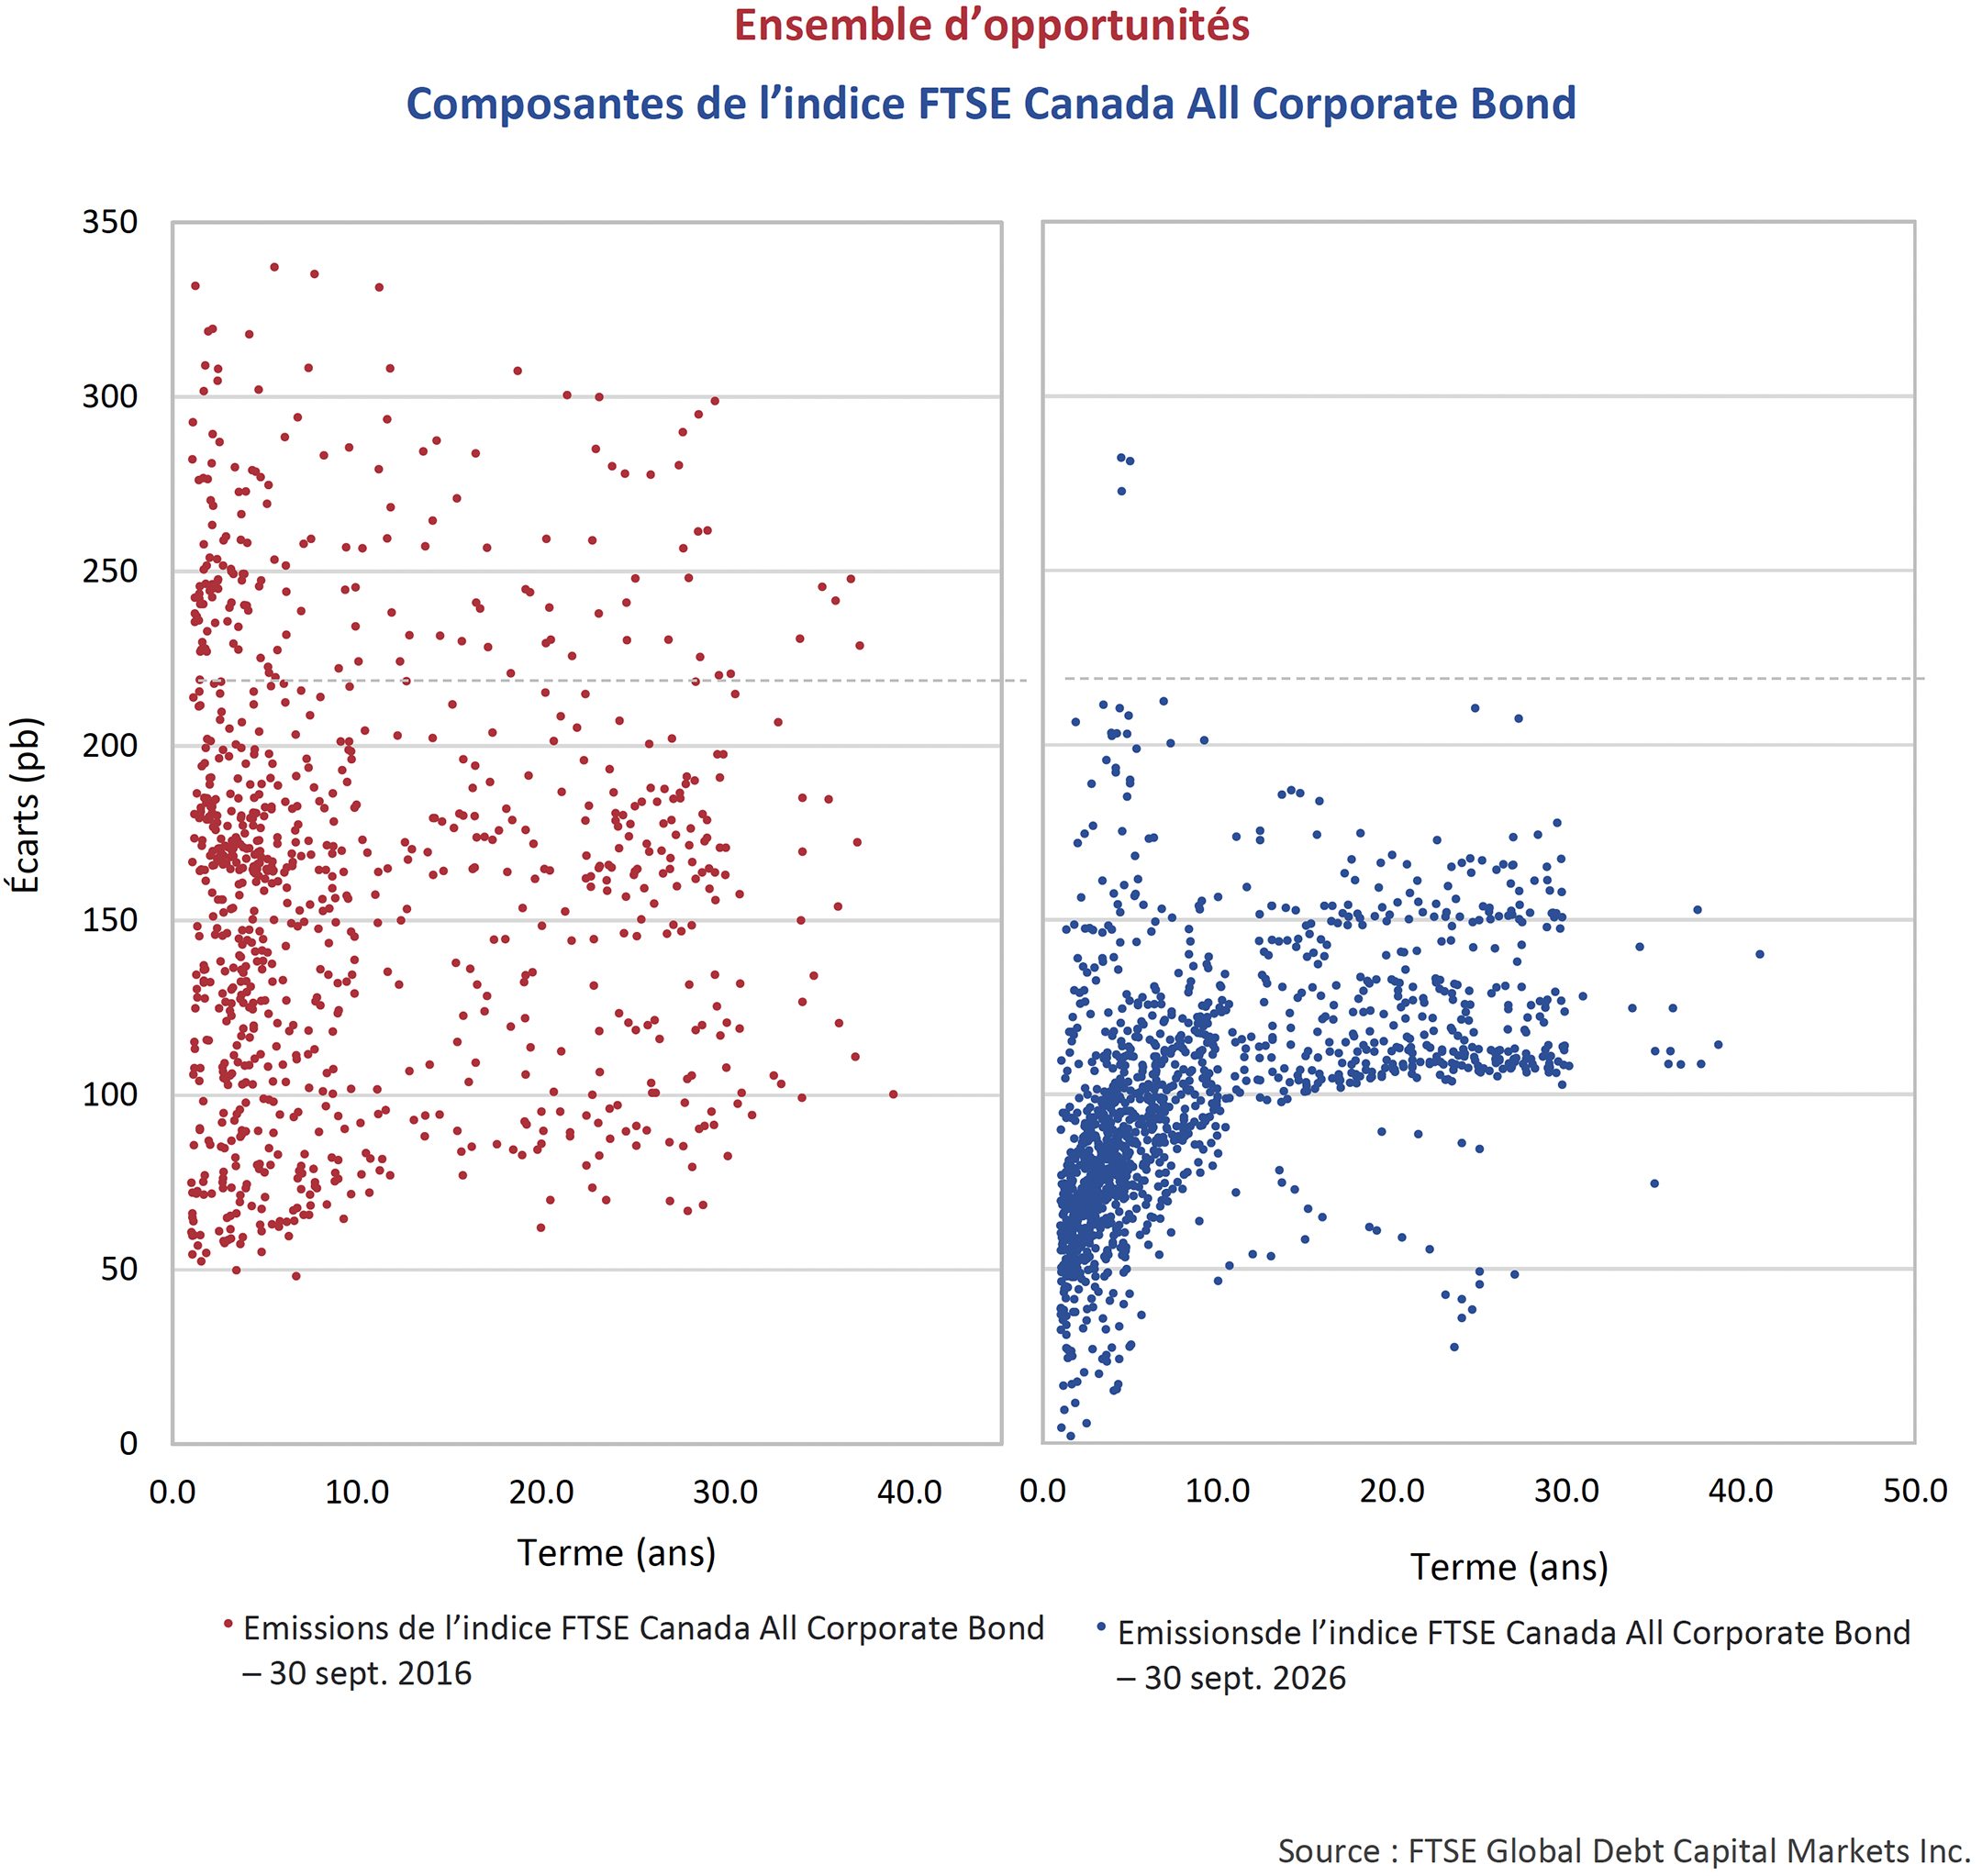
Nous pouvons constater très clairement que les points bleus, qui représentent le marché actuel, se regroupent en bas à gauche. Cela indique que les acheteurs se voient offrir un écart de taux plus faible, c’est-à-dire une prime de rendement supplémentaire moins élevée, pour investir dans des obligations de sociétés. En examinant le graphique de 2016, avec des points rouges, on constate également une dispersion nettement plus importante. Si nous nous concentrons sur les obligations de sociétés dont l’écart de taux est supérieur à 200 pb (ce qui représente une prime de rendement de 2 % ou plus par rapport aux obligations d’État), nous constatons un grand nombre de points rouges en 2016, soit 222 obligations différentes pour être précis, comparativement à seulement 17 points bleus sur le marché actuel. Bon nombre des obligations offertes sur le marché actuel qui présentent des écarts de taux supérieurs à 200 pb sont des obligations hybrides de rang inférieur, ce qui signifie que les investisseurs souhaitant obtenir aujourd’hui les mêmes primes de rendement qu’il y a dix ans sont de plus en plus contraints de se tourner vers des titres présentant un risque de crédit plus élevé pour y parvenir.
Le Bon, la Brute et le CCC
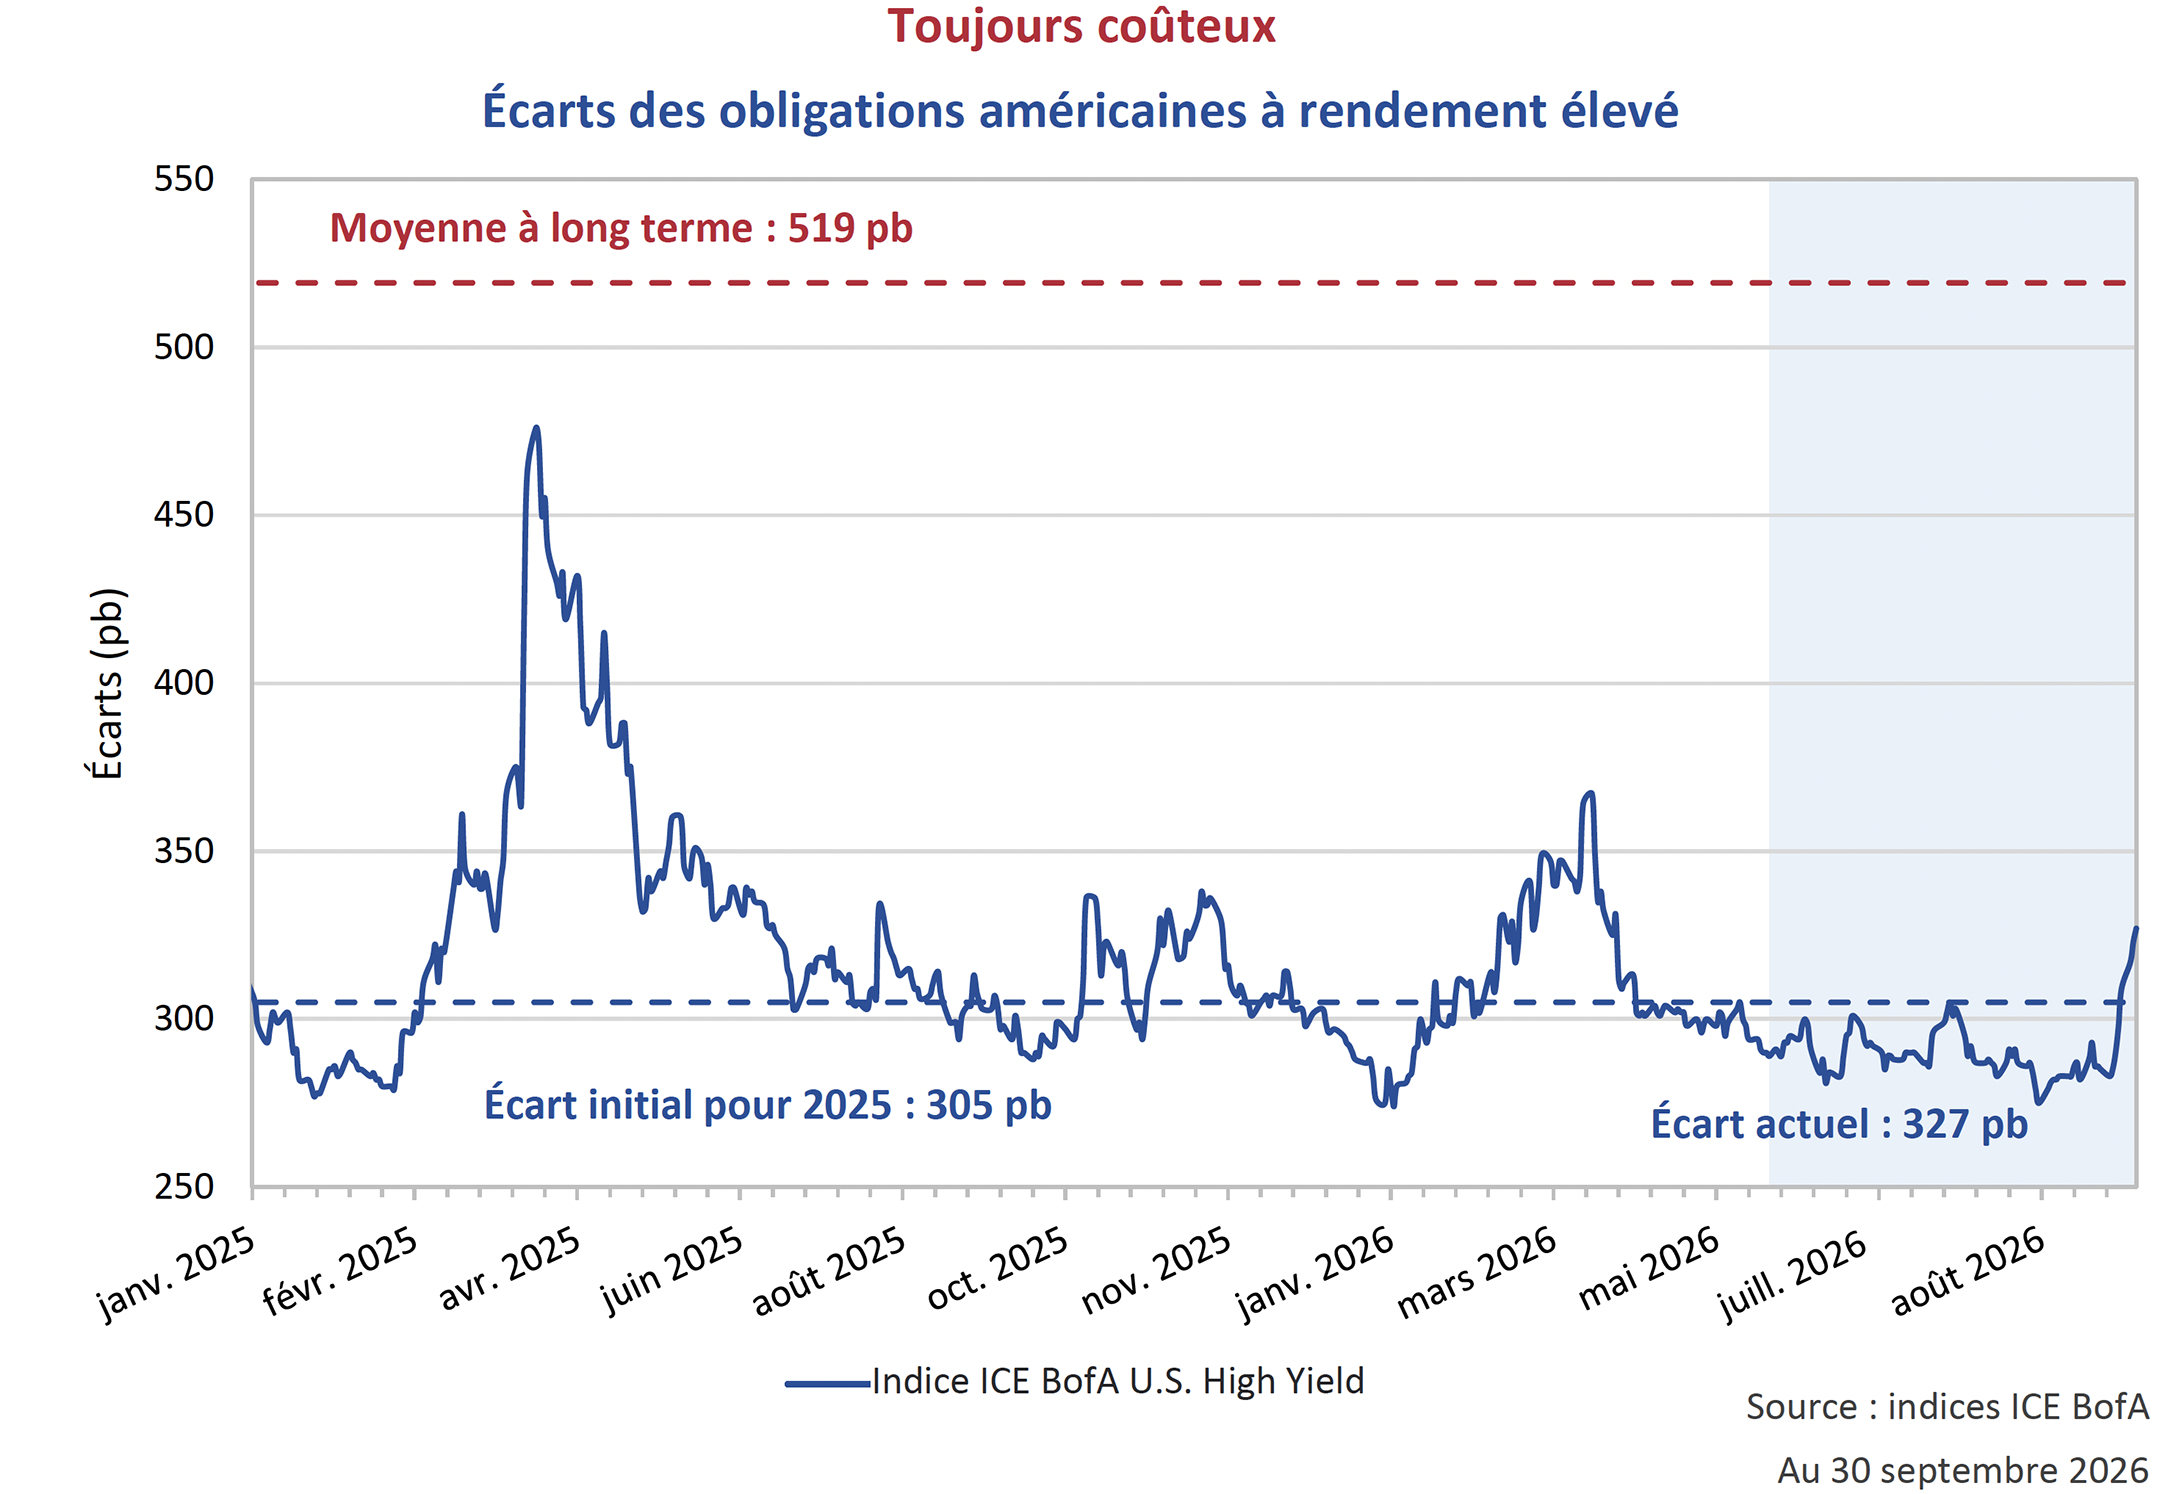
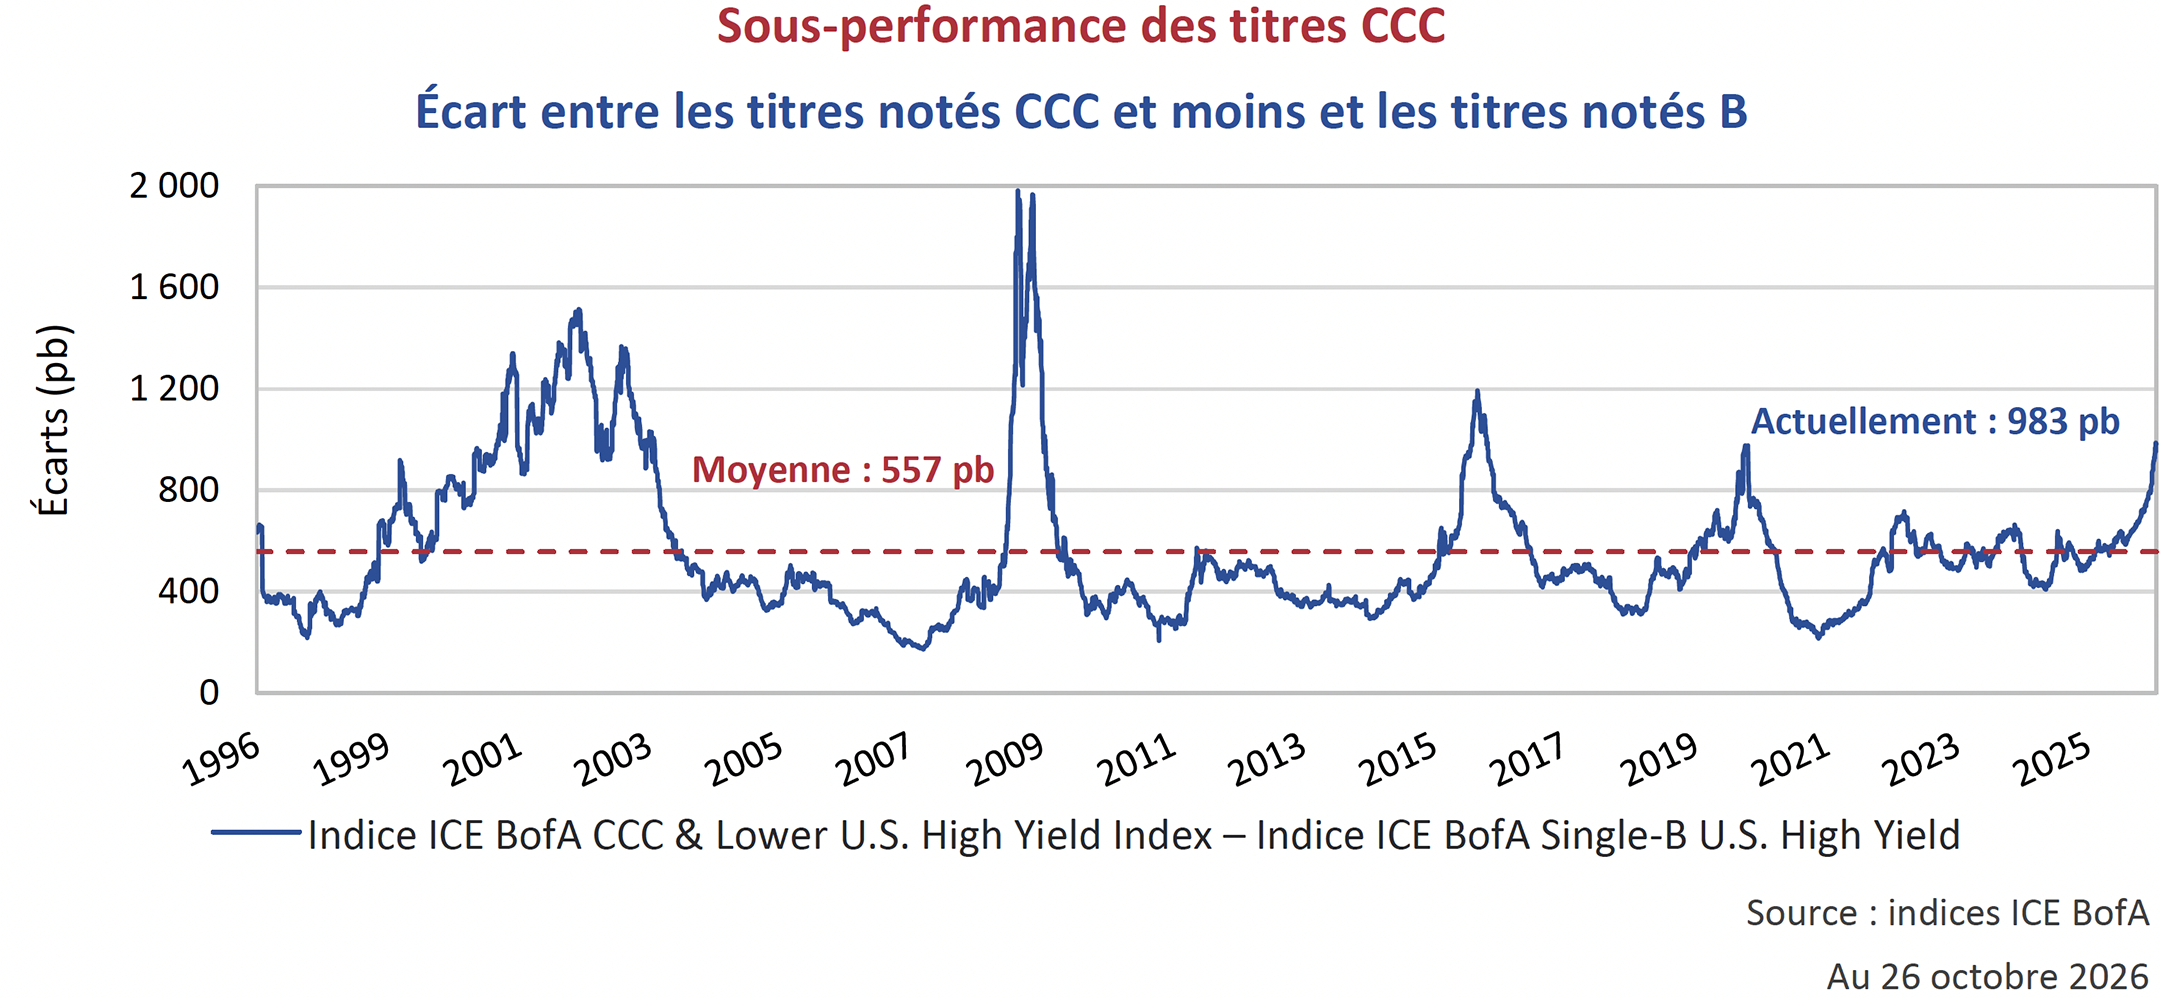
En ce qui concerne le bas du spectre de risque de crédit, la faiblesse était plus prononcée dans les titres de crédit à rendement élevé, les écarts de taux américains s’étant élargis de 294 pb à 327 pb au cours des trois mois clos le 30 septembre. L’élargissement des écarts est attribuable de façon disproportionnée aux émetteurs de moindre qualité. Les écarts des titres notés CCC et moins se sont fortement élargis, passant de 978 pb à 1 180 pb, comparativement à une hausse plus modeste des écarts des titres notés BB, qui sont passés de 186 pb à 211 pb. Cette divergence indique une différenciation croissante au sein du marché à rendement élevé, les investisseurs exigeant une rémunération plus importante pour les titres de moindre qualité, même si les écarts de taux de l’ensemble du marché sont demeurés relativement contenus. Comme les valorisations laissent peu de place aux mauvaises surprises, une sélection rigoureuse des titres et un accent mis sur la protection contre les baisses demeurent essentiels pour évoluer dans un environnement de crédit de plus en plus inégal.
Au sein du segment CCC, une grande partie de l’élargissement au cours du trimestre était attribuable à un petit nombre d’émetteurs, notamment CSC Holdings et Altice Financing, tous deux affiliés à l’empire des télécommunications de Patrick Drahi. Bien que l’indice CCC et moins puisse être influencé de façon disproportionnée par les fluctuations de prix d’une poignée d’émetteurs en difficulté, il est tout de même remarquable que l’écart croissant entre les émetteurs notés B et ceux notés CCC et moins ait atteint 983 pb au 26 octobre, un niveau que le marché n’avait pas connu depuis 2020. Contrairement à la période de la COVID-19, les tensions ne se sont pas fait sentir dans l’ensemble du marché. Les investisseurs accentuent plutôt la distinction entre les échelons les plus bas du spectre du crédit et leurs pairs à rendement élevé notés B et BB.
Superproduction
La plus importante émission de titres de créance jamais réalisée en une journée par une société ouverte a eu lieu en septembre 2026, lorsque Paramount Skydance a fait appel aux marchés du crédit pour financer son acquisition de Warner Bros. Discovery. L’opération sur titres de créance de 52 milliards de dollars américains comprenait 30 milliards de dollars américains d’obligations de premier rang notées de qualité supérieure, 12,4 milliards de dollars américains d’obligations de deuxième rang à rendement élevé et 9,5 milliards de dollars américains de prêts. La demande initiale a semblé forte, la tranche de qualité supérieure ayant attiré, selon les informations publiées, plus de 109 milliards de dollars américains d’ordres (sursouscription de 3,6 fois), tandis que la tranche de deuxième rang a établi un record en devenant le plus important placement d’obligations à rendement élevé. Toutefois, l’enthousiasme est rapidement retombé, les titres s’affaiblissant sur le marché secondaire quelques jours plus tard et les écarts des swaps sur défaillance de crédit s’élargissant au-delà des sommets atteints lors de la crise financière mondiale. Bien que l’opération ait finalement été absorbée par le marché, l’accueil a contrasté avec la compression des écarts presque sans effort qui a caractérisé bon nombre des placements réalisés plus tôt cette année.
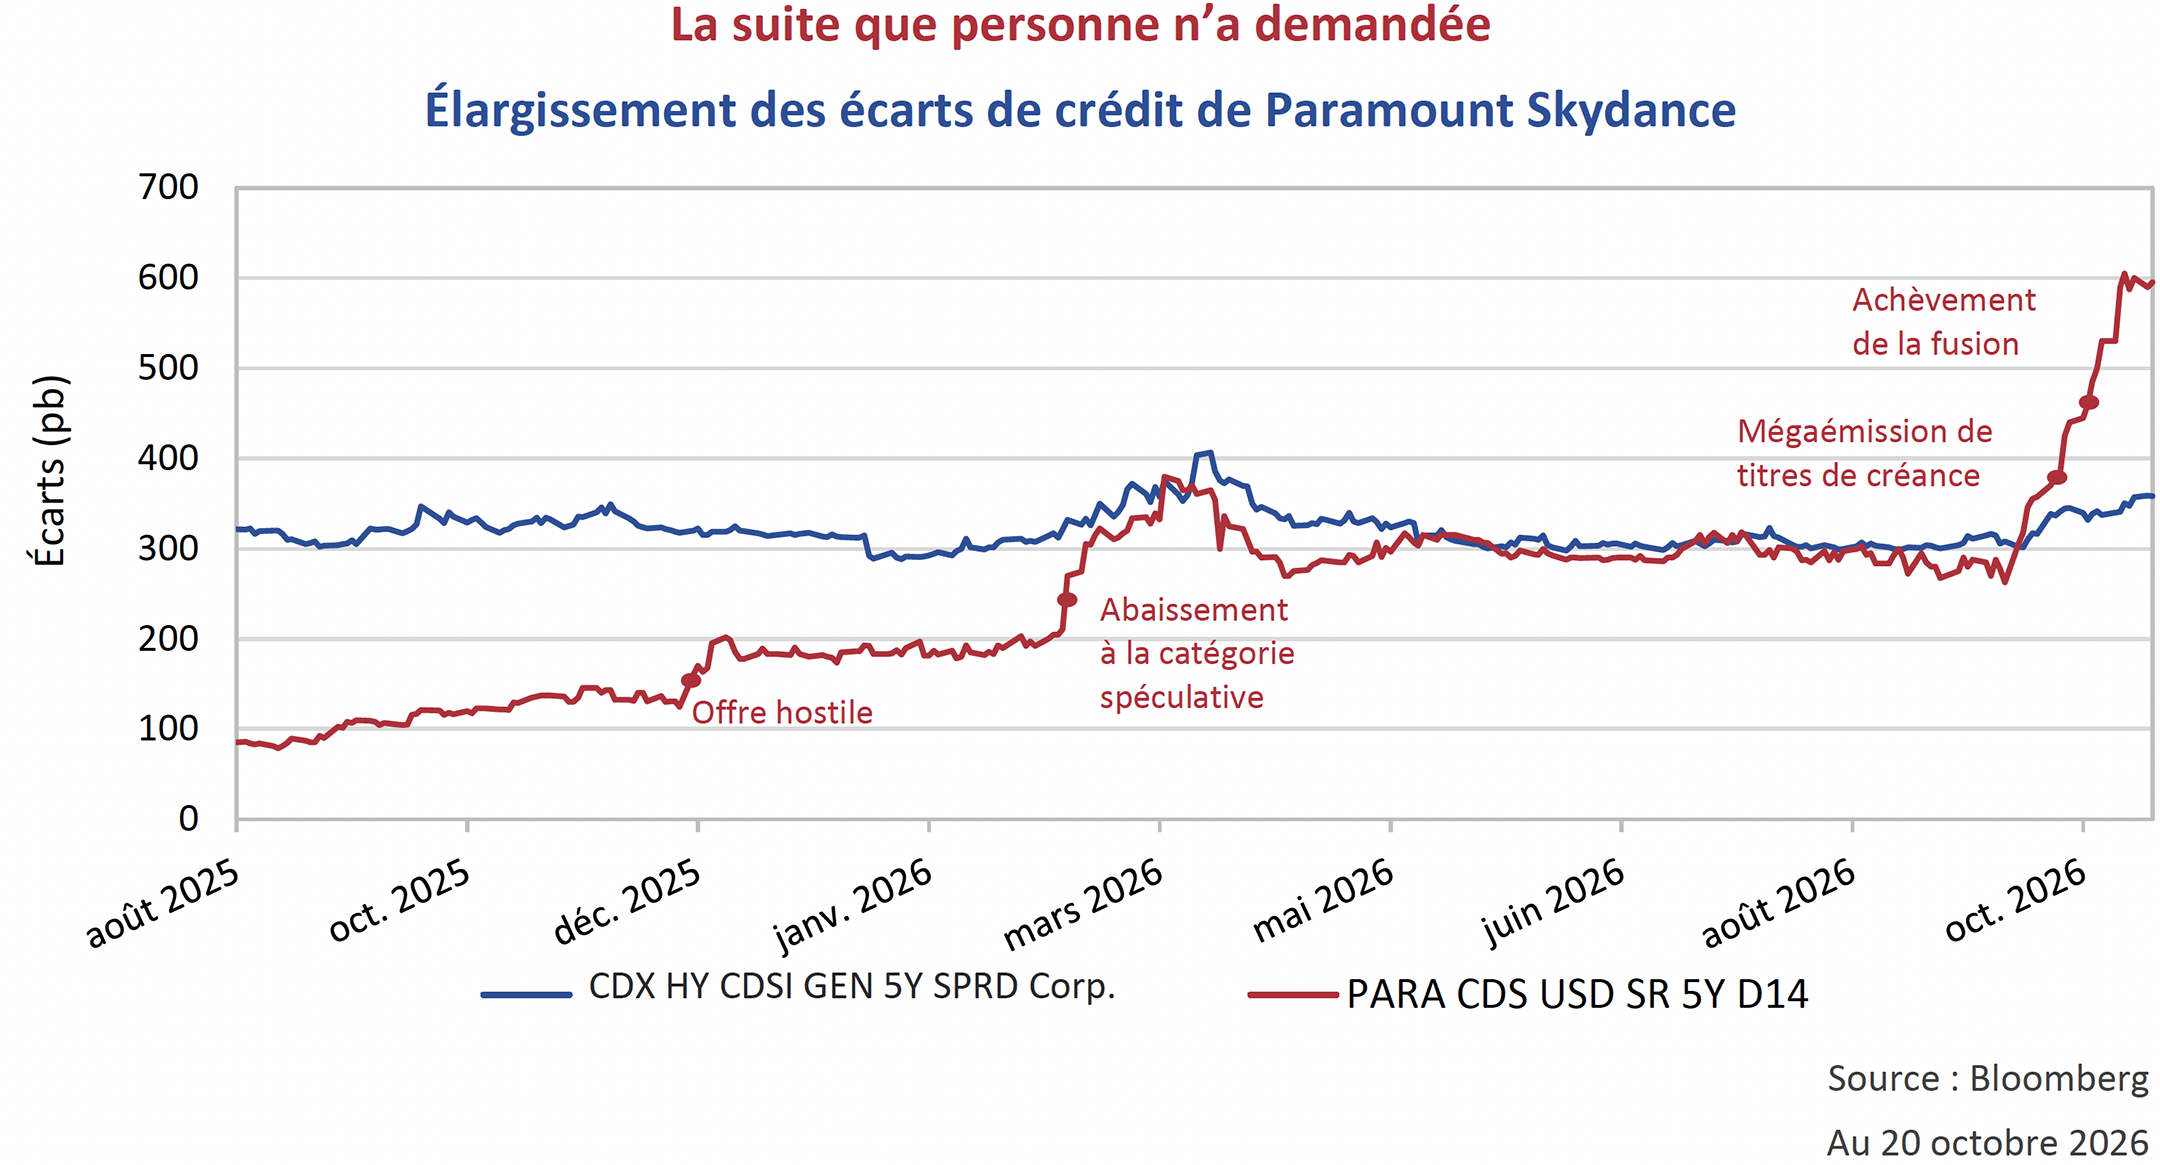
L’acquisition regroupe deux entités fortement endettées tirant la plus grande partie de leurs flux de trésorerie de réseaux de télévision linéaire en déclin, alors qu’elles tentent d’atteindre une taille critique dans le secteur concurrentiel de la diffusion en continu directement aux consommateurs. La logique de l’acquisition repose entièrement sur des prévisions de synergies de coûts optimistes, laissant la nouvelle entité aux prises avec d’importantes frictions opérationnelles, sous le poids d’une dette de 87 milliards de dollars américains dont les charges d’intérêts pro forma absorbent la totalité des flux de trésorerie.
Depuis près de deux ans, le marché récompense l’envergure, l’effet de levier et les plans de dépenses en immobilisations ambitieux, sans grande distinction. La conséquence de cette opération record pourrait moins résider dans son ampleur massive que dans le fait qu’elle a servi de premier avertissement que les investisseurs ne sont plus disposés à accepter des bilans d’entreprise agressifs sans exiger une prime de risque beaucoup plus élevée.
Puissance divine
Cet avertissement pourrait-il servir de leçon aux adeptes de l’intelligence artificielle (IA)? Le placement record d’obligations à rendement élevé de Paramount Skydance a surpassé le précédent sommet établi… sept jours plus tôt. Le 23 septembre, SoftBank Group Corp a fait son entrée sur le marché des obligations à rendement élevé avec une émission en plusieurs tranches et devises de 11,1 milliards de dollars américains. La société japonaise d’investissement en technologies cherchait à obtenir des capitaux afin de financer ses propres investissements en IA, y compris des projets de centres de données et des engagements participatifs dans des sociétés telles qu’OpenAI, le concepteur de ChatGPT. La demande insatiable de puissance de calcul de l’IA s’accompagne d’exigences extraordinaires en matière de capital pour la financer.
Il semble que le déploiement de l’IA commence à se heurter à la réalité économique. À la fin de septembre, Oracle aurait transmis un avis de « force majeure » à sa contrepartie Blue Owl Capital concernant un très important projet de centre de données en construction connu sous le nom de Projet Jupiter. Oracle invoque ce mécanisme juridique, normalement réservé aux guerres et aux catastrophes naturelles, pour reporter des coûts, car elle prévoit que la construction du projet subira des retards. Le projet de gazoduc de 17 milles nécessaire à l’alimentation de l’installation a été rejeté à maintes reprises par les organismes de réglementation de l’État. Blue Owl n’a pas à s’inquiéter, car Oracle est ultimement responsable du gazoduc et, par conséquent, ce retard ne réduira que partiellement les paiements qu’Oracle, en tant que locataire de l’installation, versera.
Recherche fondamentale
Bien que le geste d’Oracle soit effectué à titre préventif, il est évident que les risques entourant ces mégaprojets commencent à inquiéter les investisseurs. Ces projets comportent des risques de financement, de construction, de réglementation, d’approvisionnement en électricité, de chaîne d’approvisionnement, de contrepartie et de refinancement, pour ne nommer que ceux-là. Des banquiers créatifs, des ingénieurs financiers et des participants aux marchés privés à la recherche de moyens novateurs de mobiliser les capitaux massifs nécessaires ont élaboré des structures uniques pour chaque nouvelle opération. La plupart des structures sont conçues pour éviter que le risque n’apparaisse au bilan des « hyperscalers », tandis que bon nombre d’entre elles prévoient également des clauses de résiliation en cas de retards de construction.
Pour un prêteur, il est plus important que jamais de comprendre dans quoi il investit. Les risques sur ces marchés ne sont pas uniformes et les échappatoires contractuelles peuvent entraîner de faibles recouvrements. À mesure que les sociétés trouvent de nouveaux moyens de camoufler leurs engagements financiers réels, les normes comptables continuent d’être à la traîne face aux nouvelles structures financières audacieuses et, à mesure que les émetteurs intègrent délibérément des « clauses de résiliation » aux contrats, les risques pour les investisseurs augmentent. S’il est une conviction qui maintient la cohésion des marchés, c’est que les investissements d’aujourd’hui mèneront à la prospérité de demain. Nous sommes prêts, quel que soit le résultat.
Notes de bas de page :
- Source : Breuninger, Kevin et Reid, Jenni. (8 septembre 2026) Canada’s retaliatory tariffs worth CA$27.6 billion take effect as trade rift with U.S. deepens (Les droits de douane de rétorsion du Canada, d’une valeur de 27,6 milliards de dollars canadiens, entrent en vigueur alors que le différend commercial avec les États-Unis s’aggrave).
- Source : FiscalData.Treasury.gov (26 octobre 2026) Debt of the Penny (La dette au centime près).
- Source : The White House (10 septembre 2026) Trump Dividend: America Is Winning — and Americans Should Win With It (Dividende Trump : l’Amérique gagne, et les Américains devraient gagner avec elle).