
« Celui qui gagne la course à l’IA gagne tout »
Dans son ouvrage à succès paru en 1936, The General Theory of Employment, Interest and Money (Théorie générale de l’emploi, de l’intérêt et de la monnaie), John Keynes parle de l’enthousiasme naturel. Il a décrit celui-ci comme étant un
« besoin spontané d’agir plutôt que de ne rien faire1. »
Selon Keynes, une grande partie de nos activités positives, dont les rendements sont attendus à long terme, procède d’un optimisme plutôt que d’une simple prévision mathématique. Le déploiement actuel de l’intelligence artificielle (IA) nous rappelle l’enthousiasme naturel effréné. Il est clair que les choses ont dérapé lorsqu’on entend le chef de la direction d’Anthropic dire
« celui qui gagne la course à l’IA gagne tout2. »
L’investissement dans l’IA devrait être le plus important investissement sectoriel aux États-Unis, surpassant d’autres projets majeurs comme le réseau de fibre optique pour Internet et les chemins de fer. Cet investissement est essentiellement financé par emprunt et mené par les « hyperscalers » tels qu’Alphabet, Microsoft, Amazon et Meta. Ces sociétés fournissent des services d’informatique en nuage et de gestion de données aux organisations qui ont besoin de traiter et de stocker des données à grande échelle.
Selon nos analyses, nous avons identifié plus de 3 billions de dollars américains en contrats de location et en engagements d’achat liés aux « hyperscalers ». Ces sociétés utilisent des structures complexes et des arrangements hors bilan pour mobiliser des fonds. Prenons l’exemple de Nvidia, qui fournit des puces destinées aux centres de données d’IA. Elle finance elle-même ses clients (financement par le vendeur) en échange d’un engagement d’achat par ceux-ci d’un plus grand nombre de ses puces. Elle accorde des prêts ou devient directement actionnaire de ses clients comme Anthropic et OpenAI. Cette situation n’est pas sans rappeler l’époque où nous discutions de financement par le vendeur chez Nortel Networks. Nortel vendait son matériel à crédit à des sociétés de services de télécommunications très fragiles, qui n’avaient pas les ressources nécessaires pour payer au comptant. Si Nortel comptabilisait des revenus issus de la vente de ses produits, elle accumulait en contrepartie des comptes débiteurs dont le solde ne cessait de gonfler. Finalement, Nortel a dû radier une grande partie de ses comptes débiteurs, et l’octroi de crédit aux acheteurs a rapidement tourné au fiasco.
Nous avons souligné qu’une grande partie des obligations locatives n’apparaissent pas au bilan des sociétés à très grande échelle. Cela s’explique par le fait que les centres de données concernés ne sont pas opérationnels. Les obligations liées aux paiements de loyer figureront au bilan des sociétés technologiques lorsque le bail prendra effet, accompagnées de l’actif au titre du droit d’utilisation correspondant. Entre-temps, les obligations locatives juridiquement contraignantes liées aux engagements d’achat de puces, de matériel, etc., sont reléguées dans les notes des états financiers.
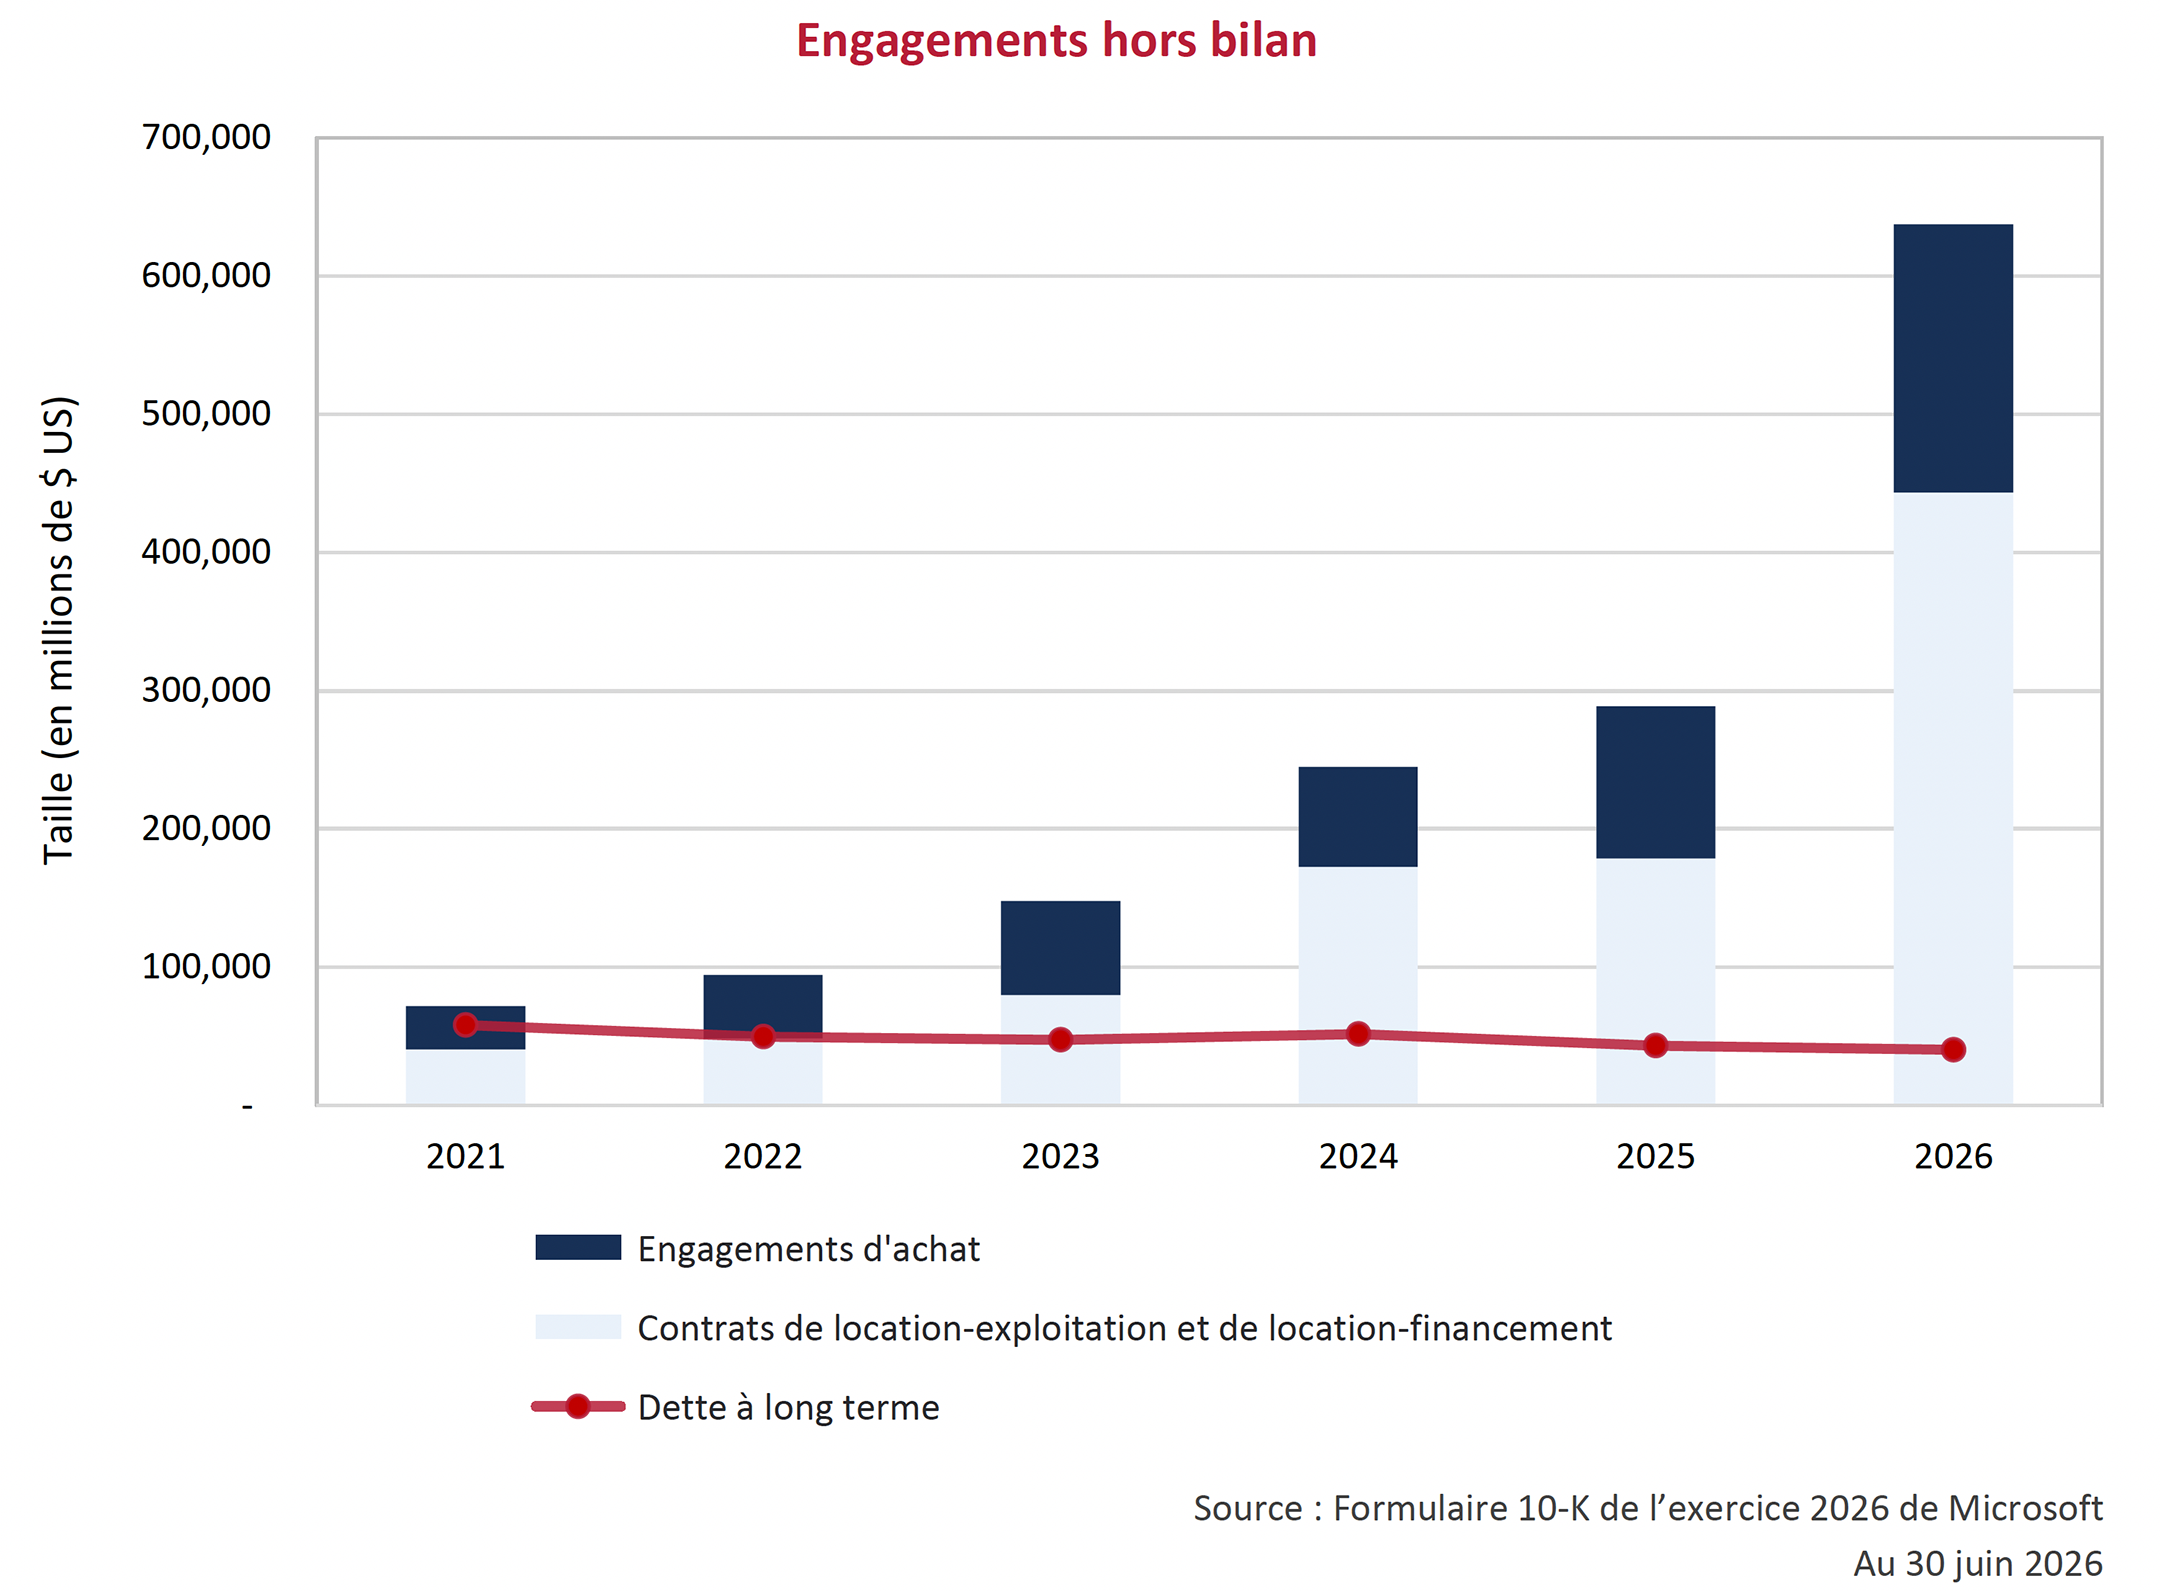
Par exemple, s’en tenir à la seule dette inscrite au bilan de Microsoft peut conduire à sous-estimer les véritables obligations financières de la société. Comme l’illustre le graphique ci-dessous, les engagements d’achat et les obligations locatives ont considérablement augmenté et éclipsent désormais la dette à long terme présentée, ce qui témoigne de l’ampleur des investissements requis pour soutenir la croissance continue de l’informatique en nuage et de l’IA.
L’efficacité marginale du capital selon Keynes
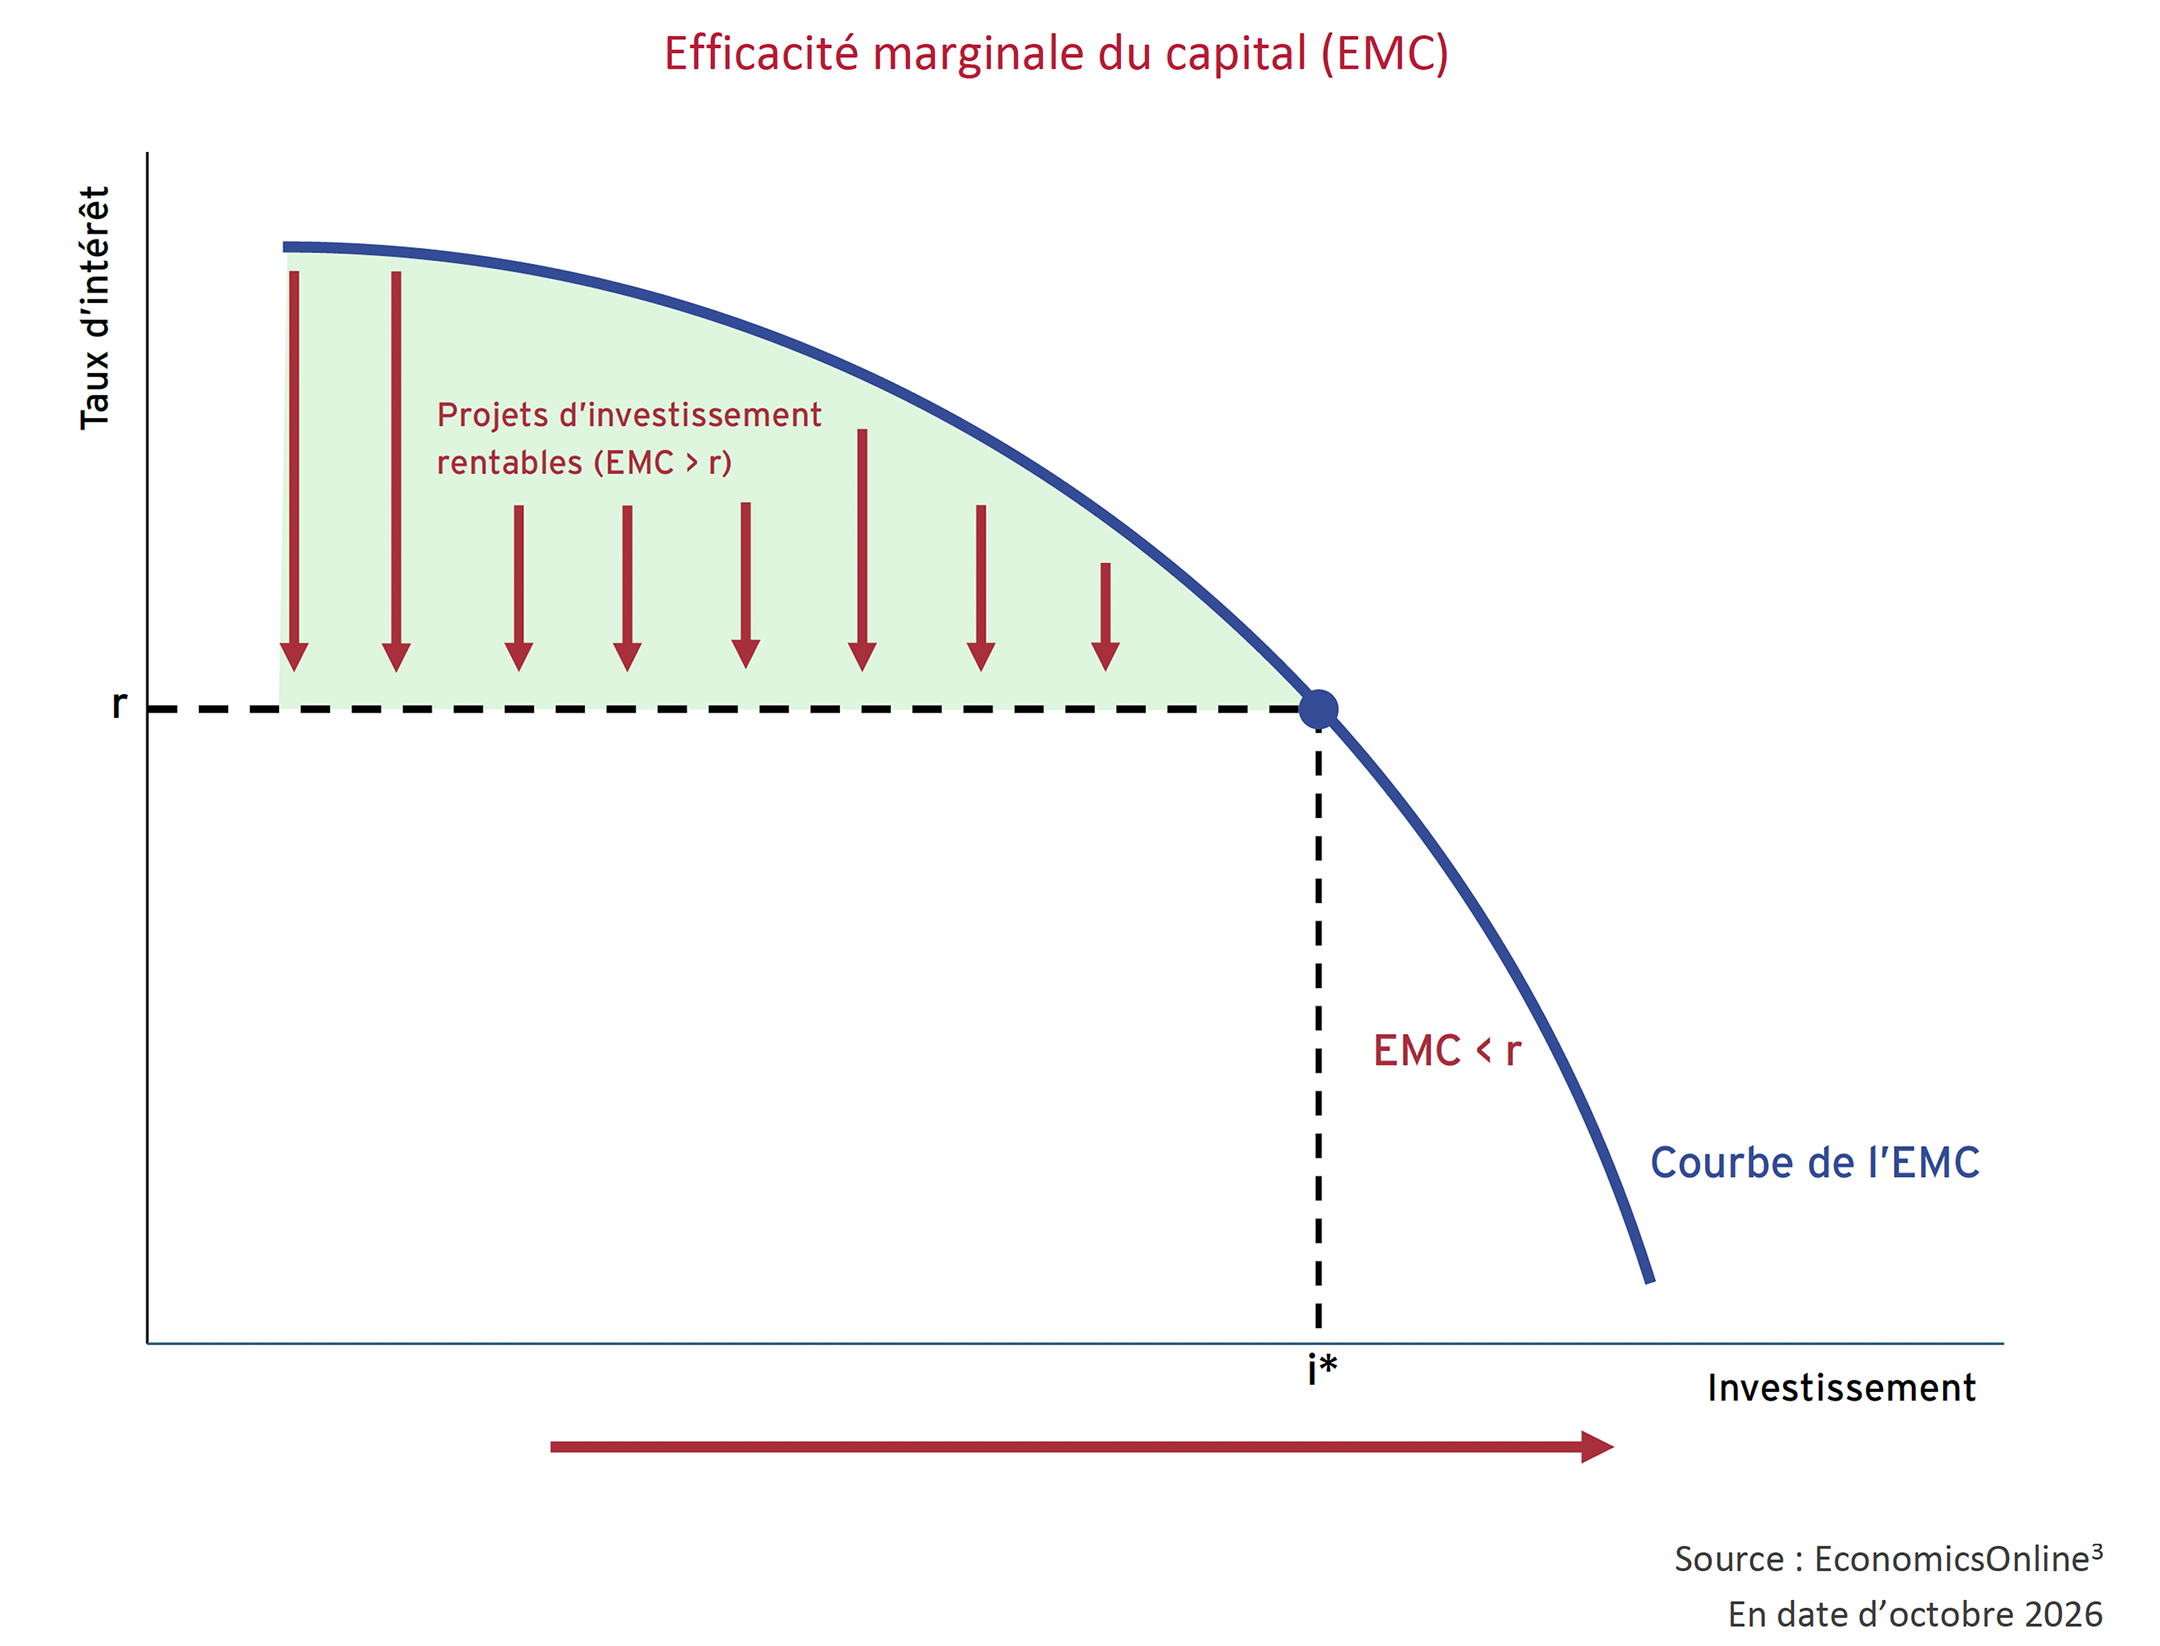
Keynes a parlé d’un concept d’investissement appelé l’efficacité marginale du capital. En termes simples, il s’agit du
« taux d’escompte qui, appliqué à la série d’annuités constituée par les rendements escomptés de ce capital pendant son existence entière, rend la valeur actuelle des annuités égale au prix d’offre de ce capital1. »
Lorsque l’investissement dans un type quelconque de capital s’accroît, l’efficacité marginale de ce capital devrait diminuer. Le concept est prospectif et analyse deux éléments : le rendement escompté de ce placement et le prix d’offre de ce capital.
À court terme, la pression sur les installations produisant ce capital entraîne une hausse de son prix d’offre. Lorsque le permis du gazoduc destiné à alimenter le centre de données a été refusé au Nouveau-Mexique, le locataire Oracle Corp. a invoqué un cas de force majeure. Une clause de force majeure désigne un événement imprévu indépendant de la volonté de quiconque qui dispense les parties de remplir leurs obligations juridiques. Oracle entend ainsi éviter de payer le loyer aux exploitants du projet tant que le centre de données ne sera pas opérationnel. Il ne s’agit là que d’un exemple de contrainte de production à court terme. Les centres de données font également face à des réactions politiques négatives et à une hausse des coûts de construction liés à la main-d’œuvre et aux produits de base.
À long terme, les rendements escomptés liés au placement deviennent une question préoccupante. La production issue du capital d’aujourd’hui devra rivaliser avec celle d’investissements futurs intégrant une technologie vraisemblablement plus performante. La durée de vie économique des puces est courte, et leur obsolescence rapide confère aux puces de nouvelle génération un net avantage en matière de vitesse, de dimension et de gestion de la chaleur. On peut soutenir qu’un centre de données plus récent sera plus efficace qu’un centre de données plus ancien.
L’anticipation d’une baisse de la valeur de la monnaie stimule les investissements et, inversement, une hausse de la valeur de la monnaie diminue l’efficacité marginale du capital. En raison de leurs notations élevées, les « hyperscalers » sont des emprunteurs insensibles aux prix. Toutefois, lorsque les engagements hors bilan apparaissent au bilan, le résultat peut être différent.
Selon Keynes, toute prévision de placement à long terme dépend du fait qu’elle soit la plus probable et qu’elle inspire la plus grande confiance. Il avait déclaré ce qui suit :
« Il serait absurde, lorsqu’on forme des prévisions, d’attacher beaucoup de poids aux choses très incertaines1. »
Nous sommes nous aussi dans le camp des indécis quant à la demande liée à l’IA. Toutefois, lorsque nous parlons des « hyperscalers » et de leur enthousiasme naturel, nous devons admettre que leur rôle est d’être optimistes. Encore une fois, pour citer Keynes,
« si l’enthousiasme faiblit, si l’optimisme naturel chancelle, et si par suite on est abandonné au seul ressort de la prévision mathématique, l’entreprise s’évanouit et meurt1. »
Les besoins en capital liés aux investissements dans l’IA sont tels que l’épargne domestique ne suffit pas à les combler. Les « hyperscaler » empruntent massivement dans des devises mondiales et sont contraintes de concéder des rendements plus élevés en dépit de l’excellence de leur notation. Dans un tel scénario, le coût du capital devrait augmenter. Le co-chef de la direction de Blue Owl Capital Inc., l’une des plus grandes sociétés d’investissement, a récemment déclaré que la demande en puissance de calcul a explosé et qu’il est devenu difficile de construire des centres de données. Cherchant toujours à mobiliser plus de fonds, il a déclaré ce qui suit :
« Nous ne gérons pas suffisamment de capital4. »
« C’est moi la banque »
Le Japon est le plus important créancier international des États-Unis. En quête de rendements plus élevés, les assureurs et les fonds de pension japonais ont tourné leur regard vers l’étranger, ciblant principalement les titres du Trésor américain. Avec le retour de l’inflation au Japon et la hausse des rendements, les obligations nationales sont soudainement redevenues attrayantes pour cette catégorie d’investisseurs japonais. Une autre catégorie d’investisseurs, les fonds spéculatifs mondiaux, a par le passé emprunté à faible coût en yens pour en investir le produit dans des titres à rendement plus élevé à l’échelle mondiale. Ces « opérations spéculatives sur écart de rendement en yen » reposaient sur le fait que la Banque du Japon maintenait ses taux d’intérêt sous la barre des 1 % depuis 1995. Craignant un dénouement désordonné de ces opérations en yen, les États-Unis et le Japon sont intervenus pour soutenir le yen, qui s’échangeait alors à son plus bas niveau depuis quarante ans. L’achat de yens par le Trésor américain a permis au Japon d’en acheter moins et de ne pas liquider ses avoirs en titres du Trésor.
Au début de la pandémie de COVID-19, les banques centrales et les entreprises hors des États-Unis qui avaient emprunté en dollars américains ont peiné à assurer le service de leur dette ou à payer leurs importations en billets verts. La Réserve fédérale a élargi les accords de swap en dollars aux banques centrales étrangères pour leur permettre de surmonter ces problèmes de financement. Le Japon a utilisé le mécanisme de mise en pension auprès de la Fed (aussi appelé mécanisme de prise en pension destiné aux autorités monétaires étrangères et internationales ou mécanisme FIMA Repo) pour intervenir sur le marché du yen et a indiqué qu’il ferait de même à l’avenir.
Le secrétaire au Trésor des États-Unis, Scott Bessent, ancien gestionnaire de fonds spéculatifs, a fait remarquer avec assurance aux courtiers en devises ce qui suit :
« Je dispose d’une information asymétrique. C’est moi la banque, désormais… Vous pouvez parier contre moi si vous le voulez5. »
Il a également fait pression sur la Fed pour qu’elle augmente le plafond du mécanisme de mise en pension pour le Japon. Ironiquement, l’ancienne société de Bessent avait parié avec succès contre la livre sterling en 1992, forçant ainsi le gouvernement britannique à dévaluer la livre.
Les « requins du terminal Bloomberg »
Alors que les rendements des obligations américaines à long terme poursuivaient leur progression, Bessent a posé un geste encore plus audacieux. Il a annoncé un plan visant à doubler les rachats de titres du Trésor à long terme (un objectif par la suite révisé à la hausse afin de tripler l’enveloppe habituelle de 2 milliards de dollars américains) dans le but d’améliorer le bon fonctionnement du marché obligataire. En règle générale, le département du Trésor des États-Unis rachète les titres du Trésor anciens, dits « peu en vogue », afin d’émettre des titres du Trésor à taux de coupon courant « en vogue ». Ces rachats visent à soutenir les rendements des titres du Trésor les moins liquides. Nous pensons que l’intention de Bessent est claire : réduire les rendements des obligations d’État à long terme. Son patron, le président des États-Unis, n’a cessé de réclamer une baisse des rendements obligataires. C’est l’une des raisons pour lesquelles les États-Unis ont principalement emprunté à court terme.
Agacé, Bessent a avoué la véritable raison derrière ces rachats d’obligations à long terme :
« […] le niveau des rendements ne reflétait pas les données fondamentales sous-jacentes […]6. »
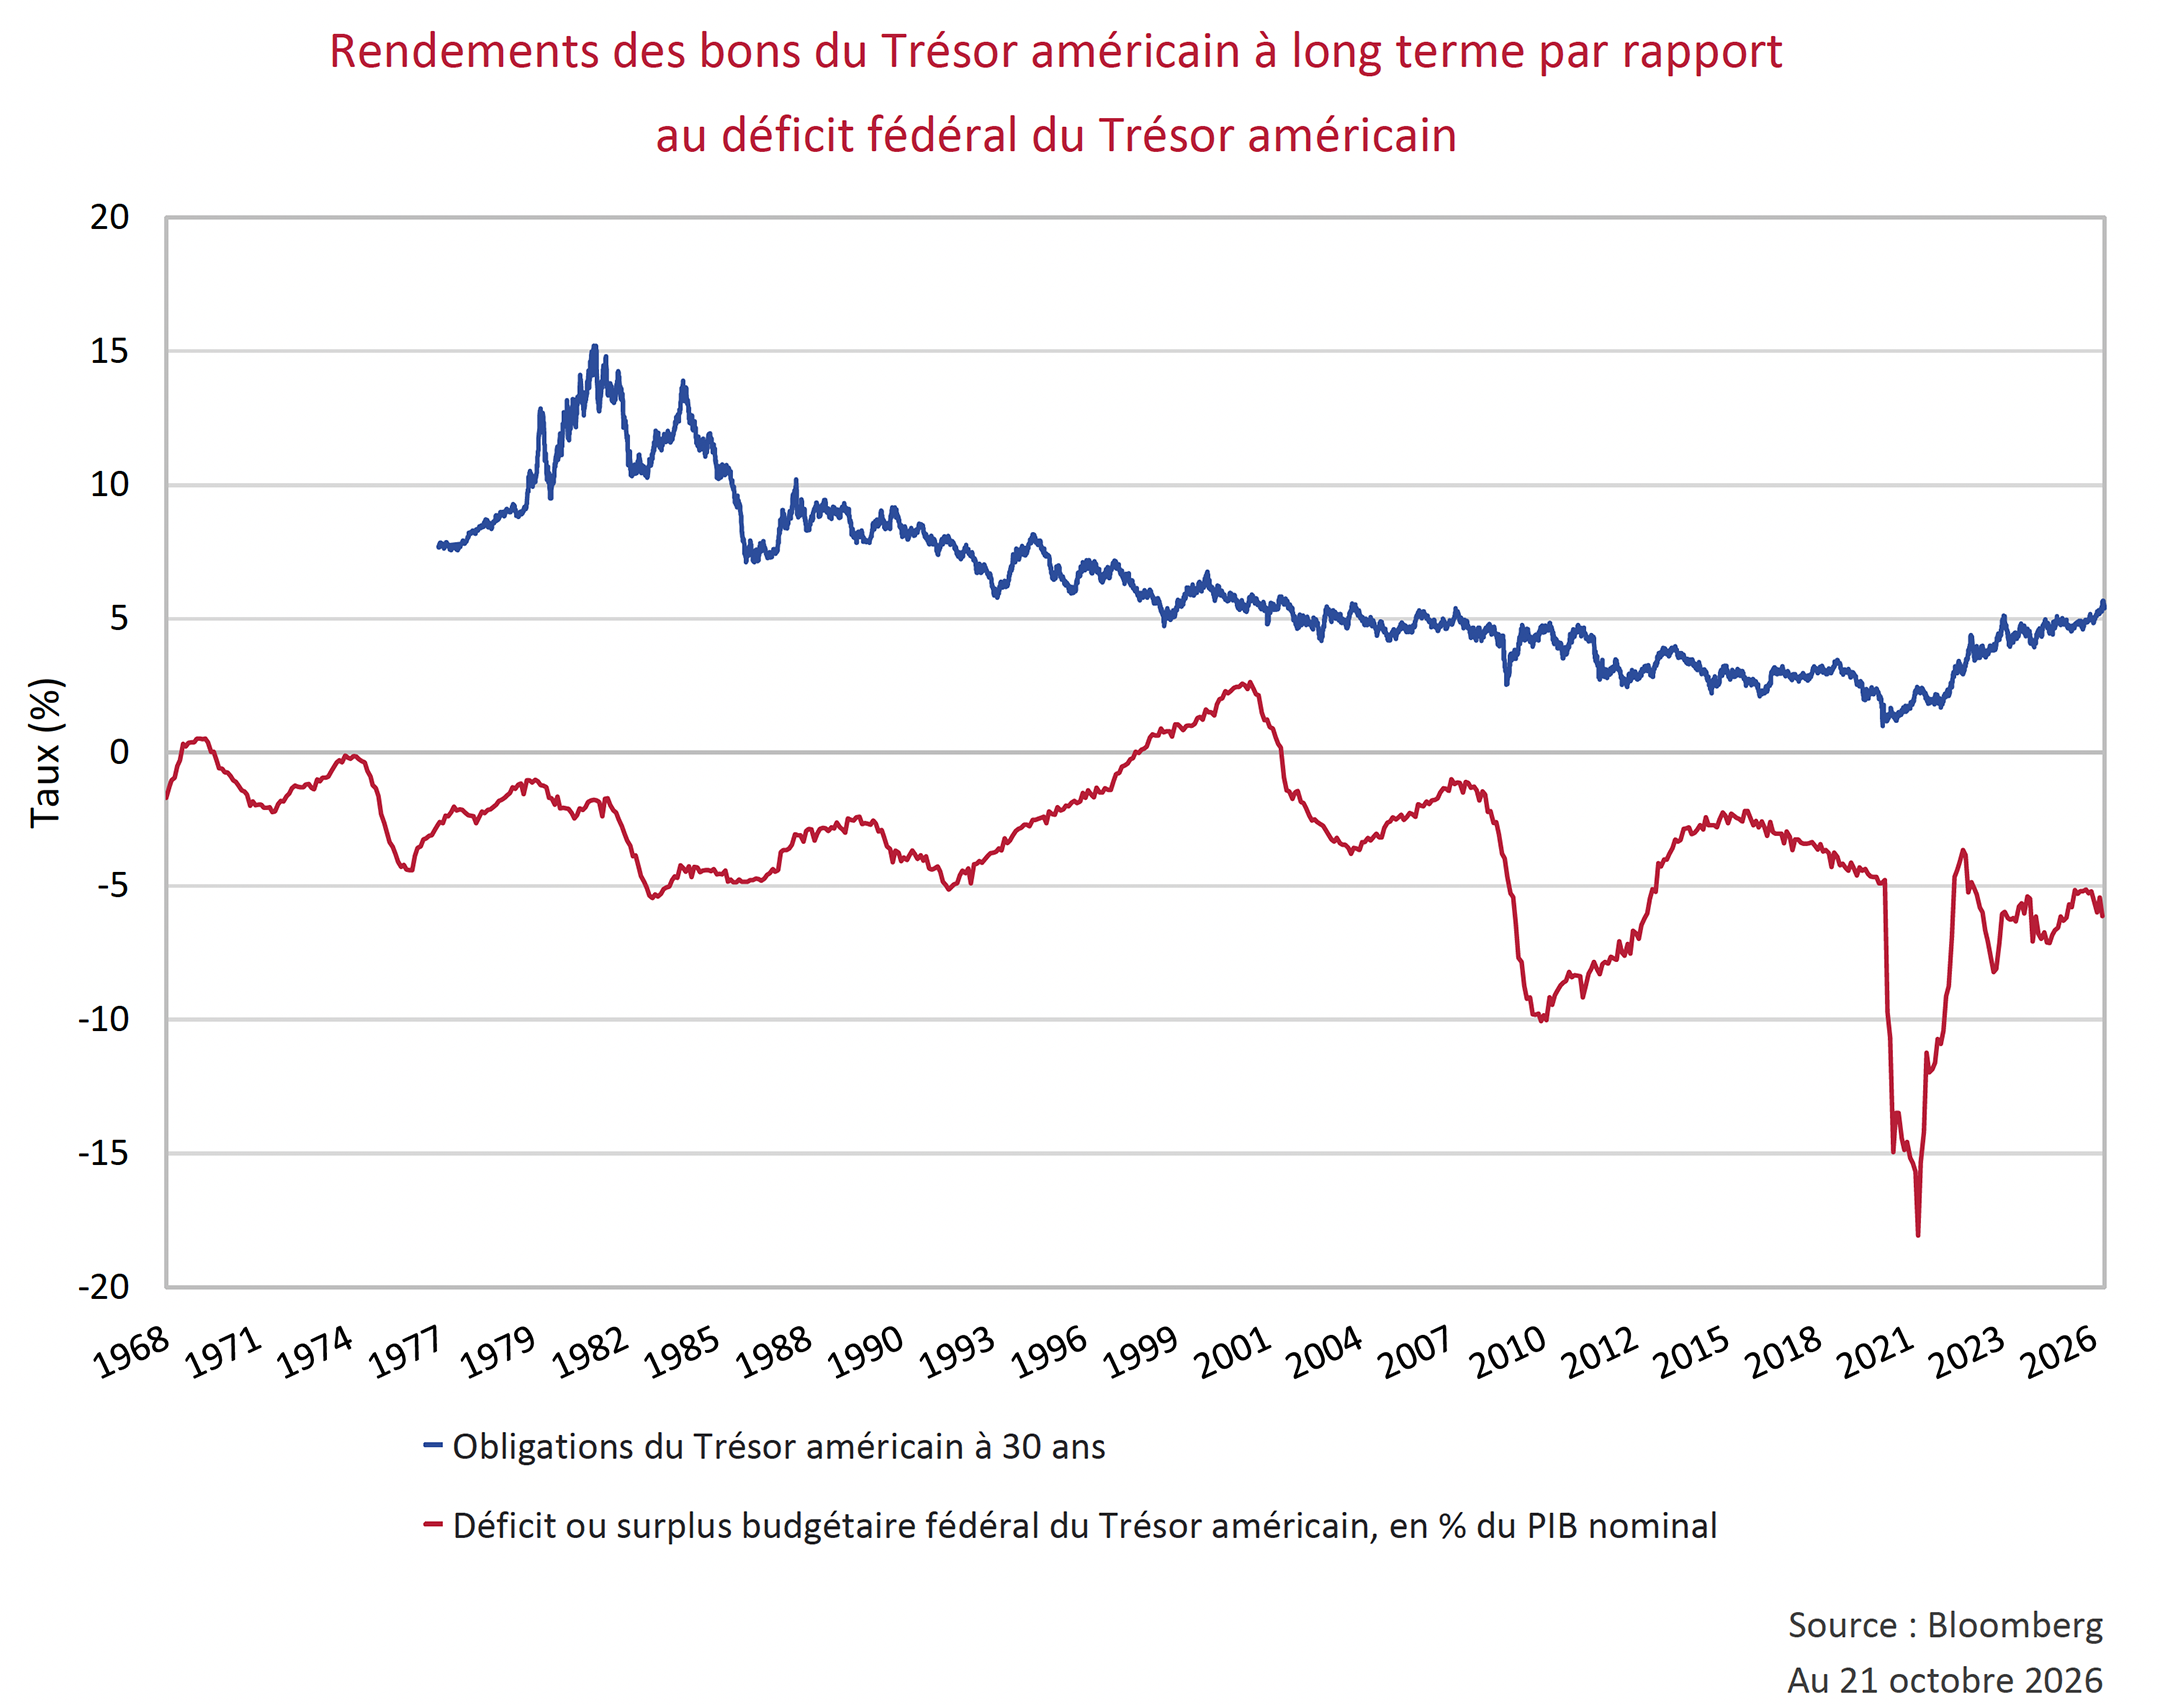
Bessent a également blâmé les « requins du terminal Bloomberg7. », faisant référence à la communauté de négociateurs d’obligations. Nous ne partageons pas son avis. Les déficits du gouvernement américain sont très élevés et l’inflation est loin d’atteindre le niveau cible de la Réserve fédérale. Comme le montre le graphique ci-dessous, malgré une croissance économique raisonnable, les déficits des États-Unis sont supérieurs à 5 % du produit intérieur brut (PIB). C’est l’une des principales raisons pour lesquelles les rendements des obligations à long terme ont frôlé les 5,2 %, du jamais-vu depuis près de vingt ans.
L’ancien patron de Bessent, Stanley Druckenmiller, qui avait orchestré la dévaluation de la livre sterling, n’était pas non plus satisfait. Il a écrit ce qui suit :
« Il ne s’agissait pas de gestion des liquidités, mais de gestion des prix – et c’était une erreur […]8.»
Les titres adossés à des créances hypothécaires (TACH) américains ont également exacerbé la vente de titres du Trésor. Les propriétaires américains ont la possibilité de rembourser leur prêt hypothécaire par anticipation en tout temps. Comme les taux d’intérêt hypothécaires ont atteint des sommets jamais vus depuis plusieurs décennies, les propriétaires sont devenus réticents à rembourser leur prêt hypothécaire de manière anticipée. Par conséquent, les investisseurs dans les TACH sont confrontés à une opération de « convexité négative » où leur échéance s’allonge à mesure que les emprunteurs réduisent leurs remboursements anticipés, et ils sont alors contraints de vendre des titres du Trésor pour gérer la durée de leur portefeuille.
Malgré les interventions effrénées du département du Trésor, les coûts d’emprunt des États-Unis n’ont pas diminué. Récemment, Bessent a admis avec regret que
« la banque ne gagne pas à tous les coups […]8. »
Enchère situationnelle
L’histoire bien documentée des fonds spéculatifs surendettés acculés à la vente vient de s’enrichir d’un nouveau chapitre. Selon des rapports publiés, le fonds de placement Situational Awareness a été contraint de vendre son portefeuille d’actions cotées à rabais à un fonds mieux capitalisé possédant une expérience préalable dans l’art occulte du « sauvetage » de fonds surendettés.
Comme c’est souvent le cas en finance, cette fois-ci ne fait pas exception. Vous pouvez modifier les protagonistes et les noms d’actifs, mais le scénario de la crise, lui, reste toujours le même et se lit généralement comme suit :
« Pour capter des parts de marché, les banques rivalisent d’audace en accordant des plafonds de risque excessifs à un (ou plusieurs) gestionnaire(s) de portefeuille magicien(s). Le portefeuille est hautement concentré et financé par emprunt à court terme. Une légère baisse initiale du prix des actifs déclenche des appels de marge immédiats. La vente de participations concentrées signale involontairement au marché qu’une liquidation est en cours, ce qui attire à son tour les vendeurs à découvert. Le gestionnaire sollicite les investisseurs pour obtenir des capitaux supplémentaires afin de couvrir ses appels de marge et tenter d’éviter de nouvelles ventes. Cependant, les investisseurs refusent. »
Le scénario aurait facilement pu être emprunté à la saga de Long-Term Capital Management. Finalement, une société disposant de ressources financières importantes entre en scène pour le sortir de ses « positions défavorables », c’est-à-dire tout placement exposé aux fluctuations quotidiennes de la valeur de marché et financé par de l’endettement. C’est pourquoi ce fonds aurait choisi de vendre son portefeuille d’actions cotées tout en conservant sa participation dans Anthropic. Le sauvetage est coûteux; des rapports indiquent que le fonds ayant procédé à l’achat a obtenu un escompte de 10 % sur les actions cotées de Situational, actions dont les cours avaient déjà chuté de près de 50 % par rapport à leurs sommets. Heureusement pour Situational, ses rendements déclarés demeurent positifs pour l’année, probablement en raison de sa participation dans Anthropic, dont l’entrée en bourse est imminente.
Les revenus de prestation de services de courtage aux fonds spéculatifs liés au financement des positions en actions des clients ont augmenté de façon spectaculaire cette année pour les plus importants courtiers de Wall Street. Situational Awareness n’est probablement pas le seul fonds à utiliser le financement de Wall Street pour miser à fond sur des participations liées à l’IA. Nous pensons que les conditions sont propices à d’autres crises induites par l’effet de levier dans l’avenir.
Le geste de Macklem?
La Banque du Canada (BdC) doit se réunir cette semaine pour annoncer sa décision concernant le taux du financement à un jour. Il s’agira de l’avant-dernière décision de 2026, la décision finale devant être prise au début de décembre.
La Banque du Canada a maintenu son taux à 2,25 % au cours de la dernière année, après avoir passé les 18 mois précédents à abaisser le taux du financement à un jour, qui avait grimpé jusqu’à 5 % dans la foulée de la pandémie de COVID-19. Le marché établit à 80 % la probabilité que la Banque du Canada relève son taux de 25 points de base (pb).
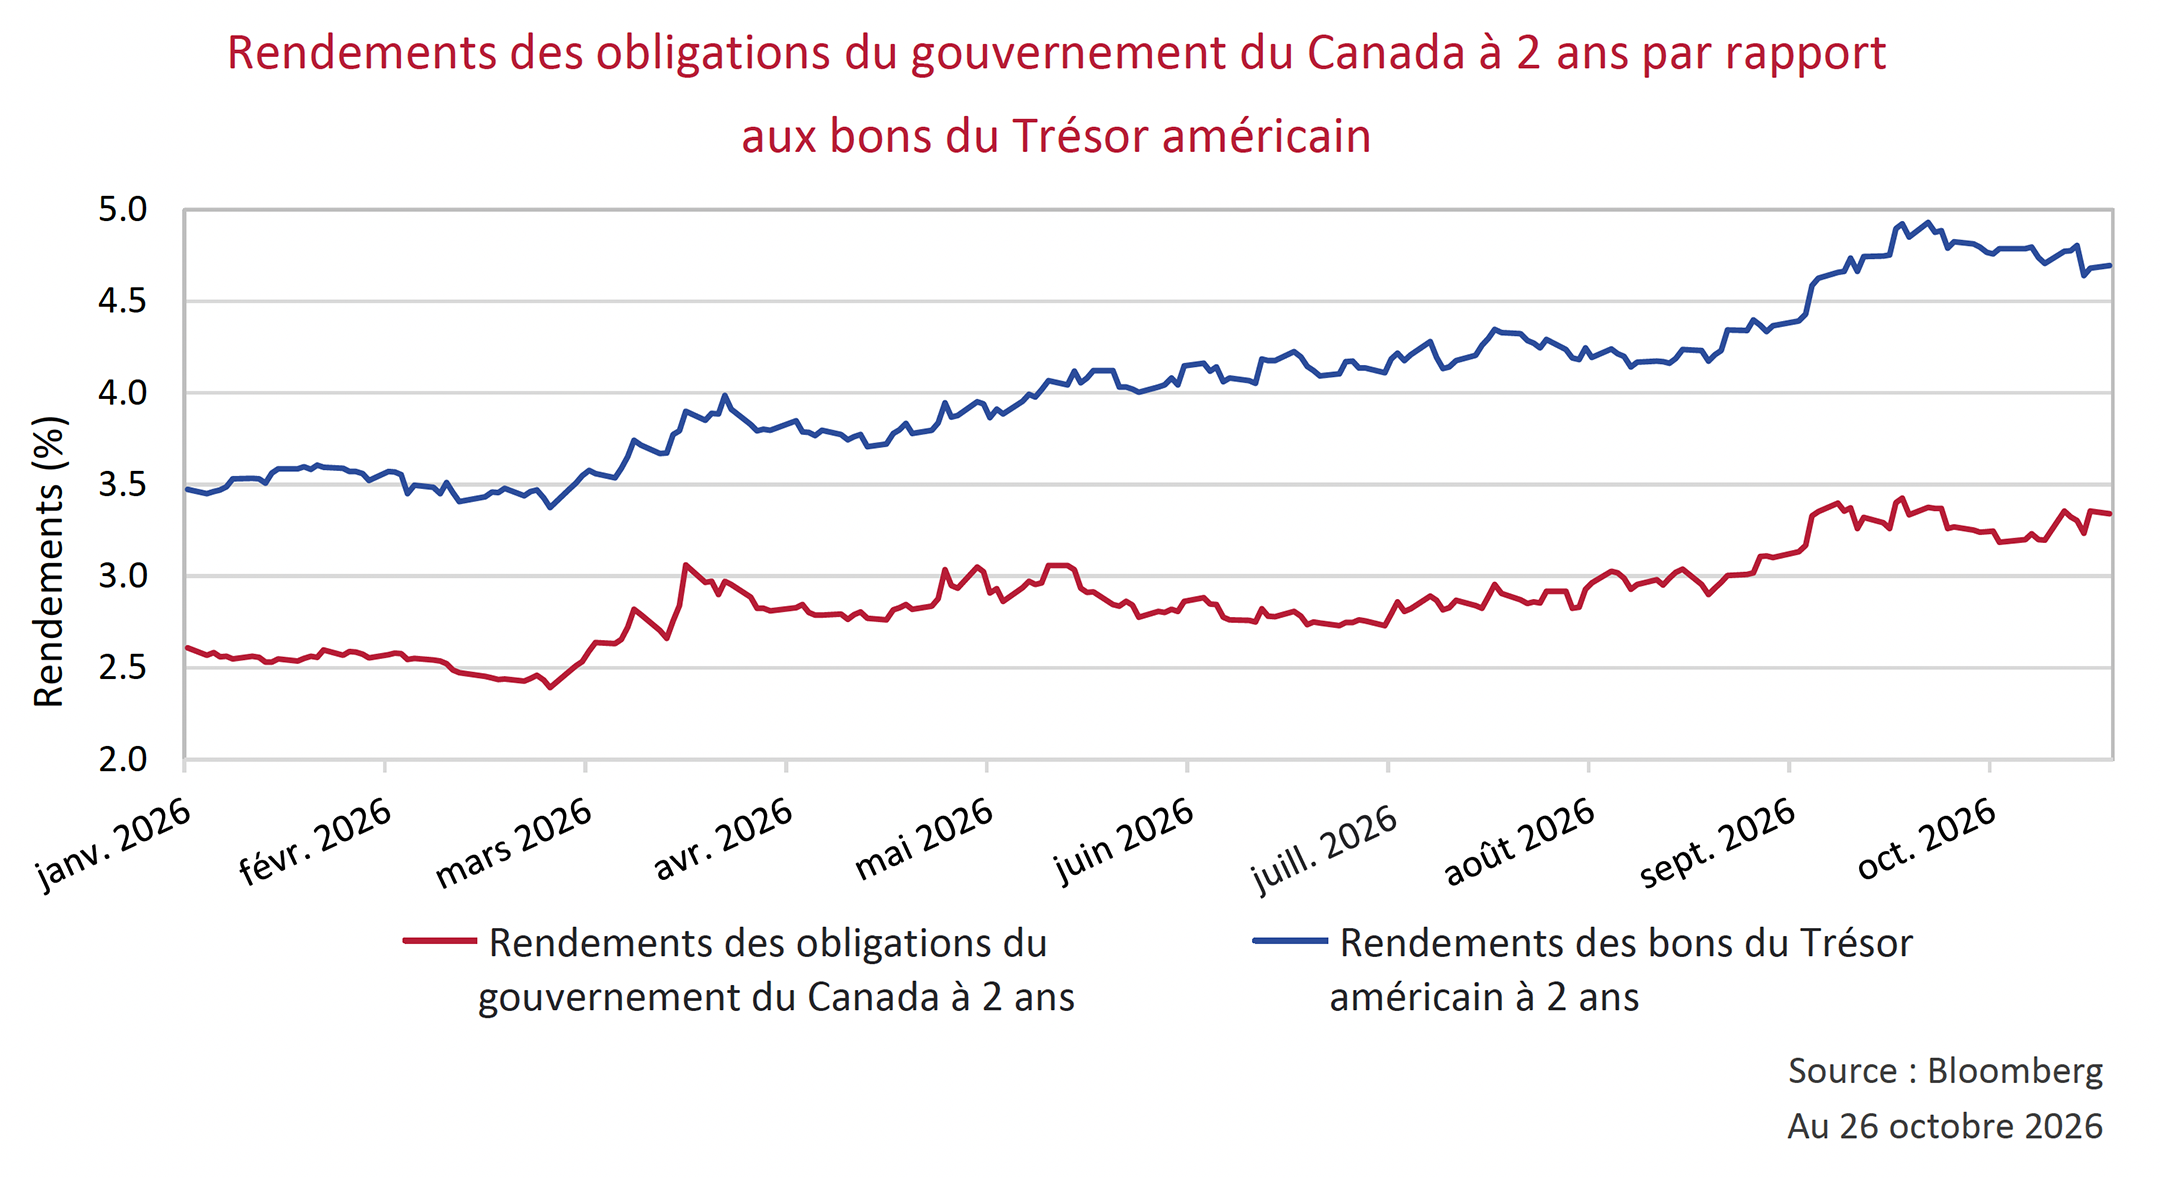
Le graphique ci-dessous illustre les obligations du gouvernement du Canada (GdC) à 2 ans par rapport aux bons du Trésor américain à 2 ans. Comme l’indique le graphique, les obligations du gouvernement du Canada à 2 ans ont surpassé de 45 pb les bons du Trésor américain à 2 ans depuis le début de l’année. Les marchés spéculent sur la fragilité de l’économie canadienne face à la guerre commerciale avec son voisin du sud, un scénario qui plaiderait en faveur d’une politique accommodante de la part de la Banque du Canada.
Toutefois, si l’inflation globale canadienne (indice des prix à la consommation à 3,1 % en glissement annuel) reste inférieure de 0,6 % à l’indicateur américain correspondant, elle se situe maintenant légèrement au-dessus de la fourchette cible. Bien que la hausse soit attribuable aux prix du carburant qui, en théorie, pourraient redescendre, la Banque du Canada s’inquiète de ce que plus les prix du carburant resteront élevés longtemps, plus ces coûts risqueront de se répercuter sur les prix d’un éventail plus large de biens.
Le graphique suivant illustre l’écart entre les rendements des obligations du gouvernement du Canada à 2 ans et le taux cible du financement à un jour de la Banque du Canada. Comme illustré, pendant la décennie ayant suivi la crise financière mondiale, l’écart a été minime, se situant entre 0 % et 0,50 %. Même au cours des 18 premiers mois de la COVID-19, l’écart était pratiquement nul, alors que le taux des obligations à 2 ans a atteint 0,25 % et que la Banque du Canada a immédiatement ramené son taux au même niveau. Puis, au quatrième trimestre de 2021 et au premier trimestre de 2022, l’écart s’est creusé alors que le marché signalait que la Banque du Canada accusait un retard dans la maîtrise de l’inflation et qu’elle devait commencer à relever son taux, qui était encore trop accommodant à 0,25 %.
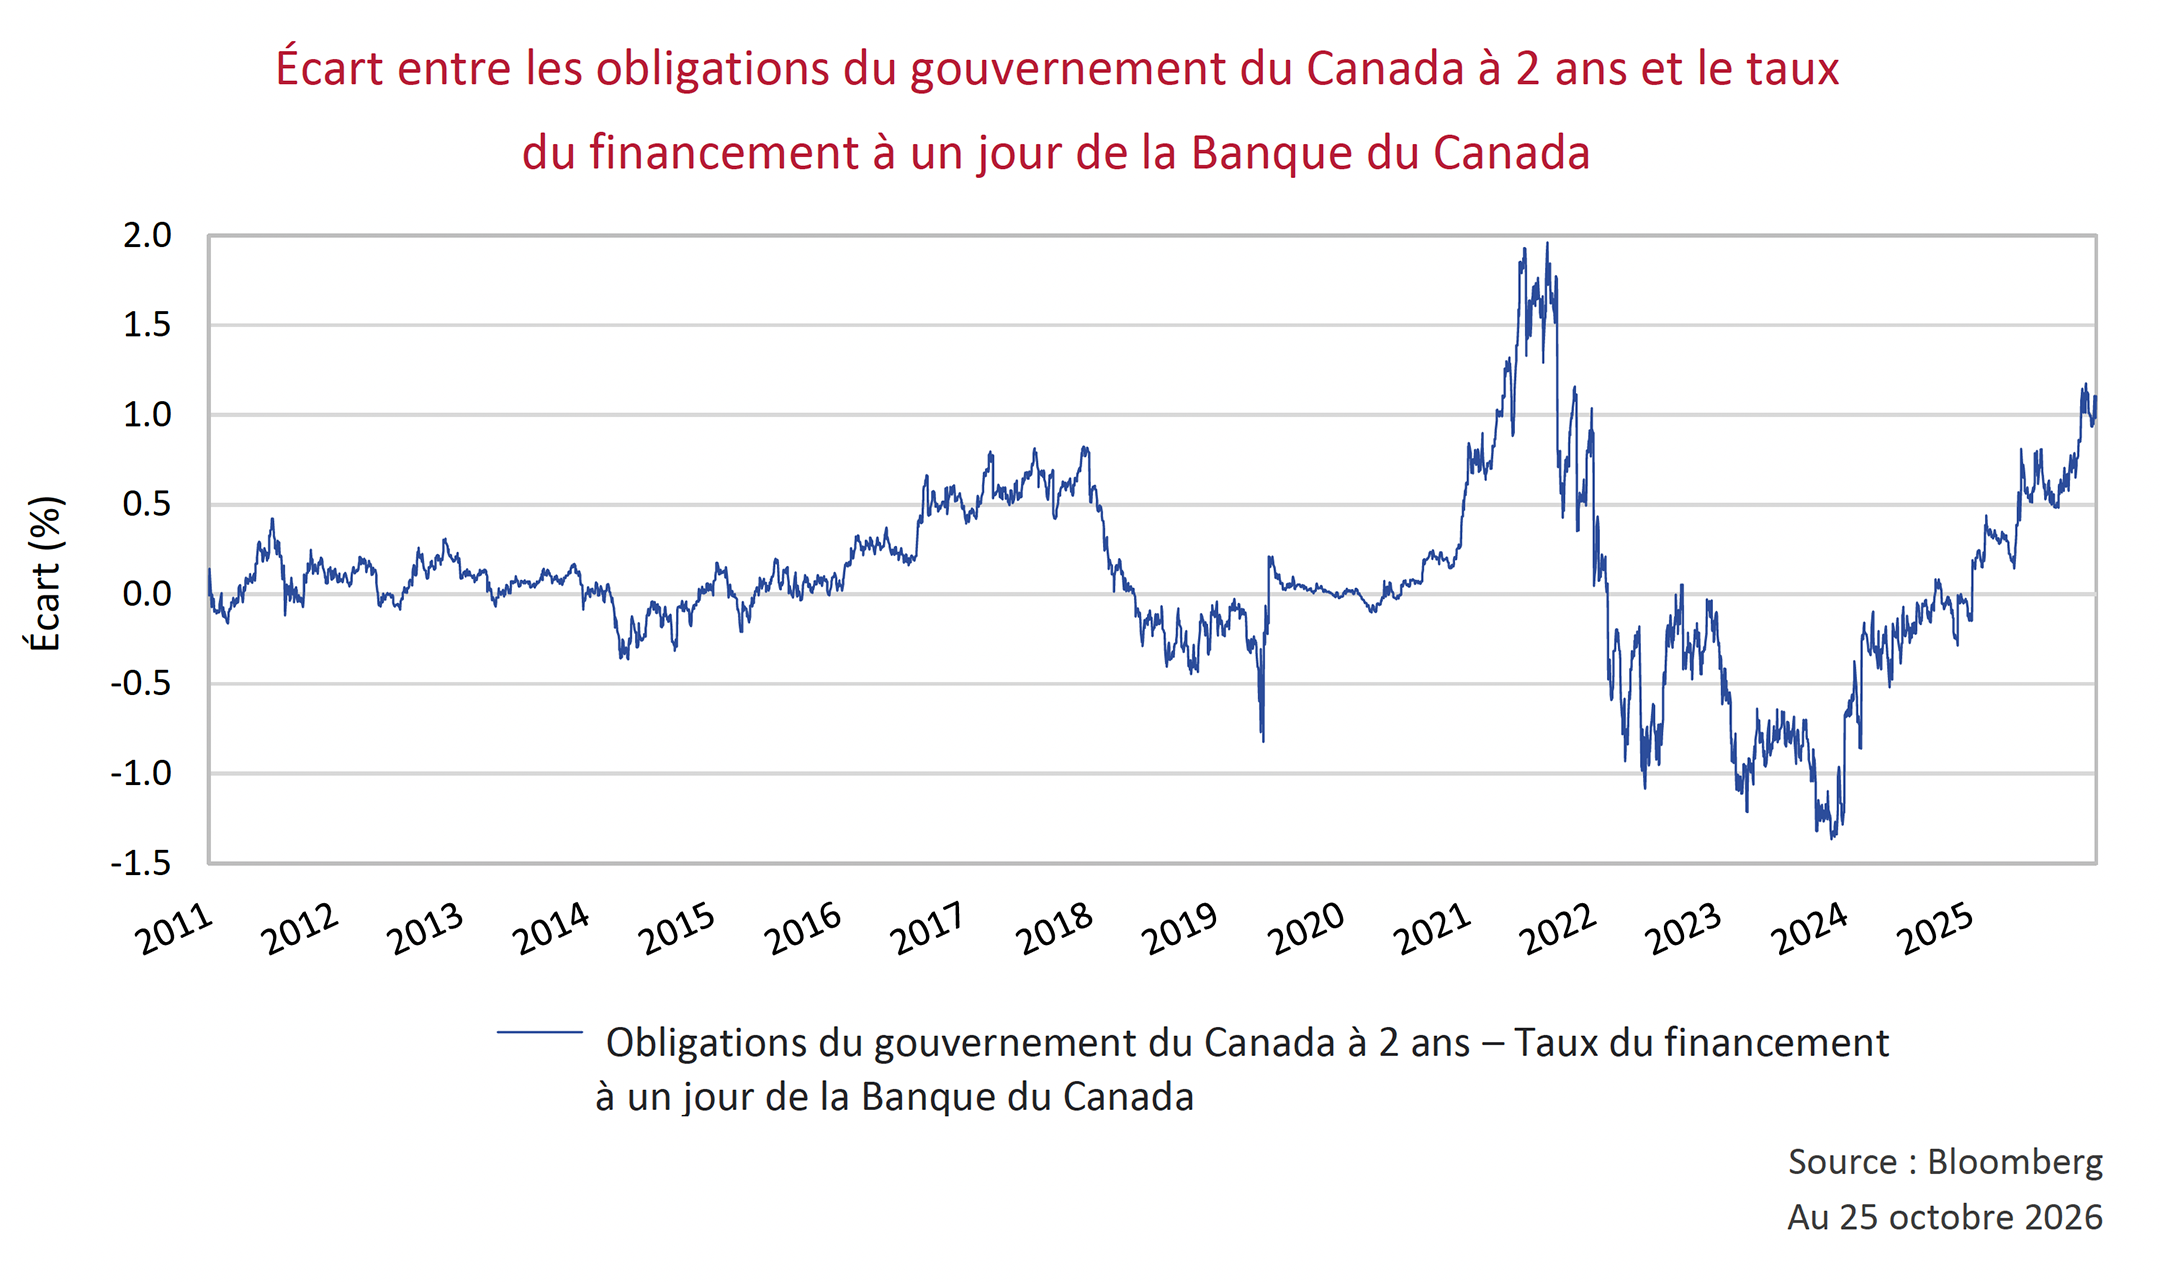
L’écart s’est encore creusé de 0,75 % au cours des deux derniers mois et s’établit maintenant à 1,10 %. Le marché croit manifestement que la Banque du Canada ne pourra pas se permettre de privilégier l’assouplissement monétaire pour se prémunir contre les dommages causés par la guerre commerciale. Compte tenu du fait qu’aucune trêve ne semble imminente pour rouvrir le détroit d’Ormuz avant les élections de mi-mandat, nous croyons que la Banque du Canada fera preuve de prudence, mais qu’elle finira par relever ses taux dans une mesure limitée.
L’enthousiasme à l’épreuve de la réalité
L’enjeu n’est pas de déterminer si l’IA ou la politique monétaire façonneront l’avenir, mais plutôt de savoir si les attentes intégrées dans les marchés actuels reflètent fidèlement la réalité qui finira par se dessiner. L’innovation et la prise de risques ont toujours été des moteurs essentiels du progrès. Toutefois, l’histoire porte à croire que lorsque l’enthousiasme et l’effet de levier devancent les données fondamentales économiques, les marchés finissent par imposer un retour à la réalité. Dès lors que ces conditions seront réunies, Canso investira les réserves de liquidités de ses fonds à des rendements qui reflètent fidèlement le niveau de risque.
Notes de bas de page :
- Source : Keynes, John Maynard. (février 1936) The General Theory of Employment, Interest, and Money (Théorie générale de l’emploi, de l’intérêt et de la monnaie, traduit de l’anglais par Jean de Largentaye (1942)).
- Source : Güldoğan, Diyar. (30 septembre 2026) Anthropic CEO highlights AI’s benefits and risks after White House meeting (Le chef de la direction d’Anthropic souligne les avantages et les risques de l’IA après une rencontre à la Maison-Blanche).
- Source : Ansari, Saddique. (20 août 2026) Marginal Efficiency of Capital: Definition and How It Works (Efficacité marginale du capital : définition et fonctionnement).
- Source : Fontanella-Khan, James et al. (7 octobre 2026) Blue Owl to launch ‘big push’ into insurance (Blue Owl veut faire une « grande percée » dans l’assurance).
- Source : Timiraos, Nick. (3 août 2026) Why Bessent Is Leaning on the Fed to Help Prop Up Japan’s Currency (Pourquoi Bessent s’appuie sur la Fed pour soutenir la monnaie japonaise).
- Source : Goldfarb, Sam. (19 août 2026) Bessent Leans Into His Role as America’s Bond Trader in Chief (Bessent assume pleinement son rôle de négociateur d’obligations en chef des États-Unis).
- Source : Pringle, Eleanor. (11 septembre 2026) ‘If the Bloomberg Terminal bros are unhappy with what I’m doing, that’s too bad’: Bessent says he’ll continue ‘ignoring the noise’ (« Si les requins du terminal Bloomberg sont mécontents de ce que je fais, tant pis » : Bessent dit qu’il continuera à « faire fi du bruit »).
- Source : Druckenmiller, Stanley F. (24 août 2026) Let the Bond Market Speak (Que le marché obligataire s’exprime).
- Source : Rappeport, Alan. (4 octobre 2026) Rebuked by Bond Market, Bessent Says ‘House’ Does Not Always Win (Rabroué par le marché obligataire, Bessent affirme que la « banque » ne gagne pas toujours).